СПГ сохраняет значительный потенциал для дальнейшего роста — примерно на треть от текущих значений
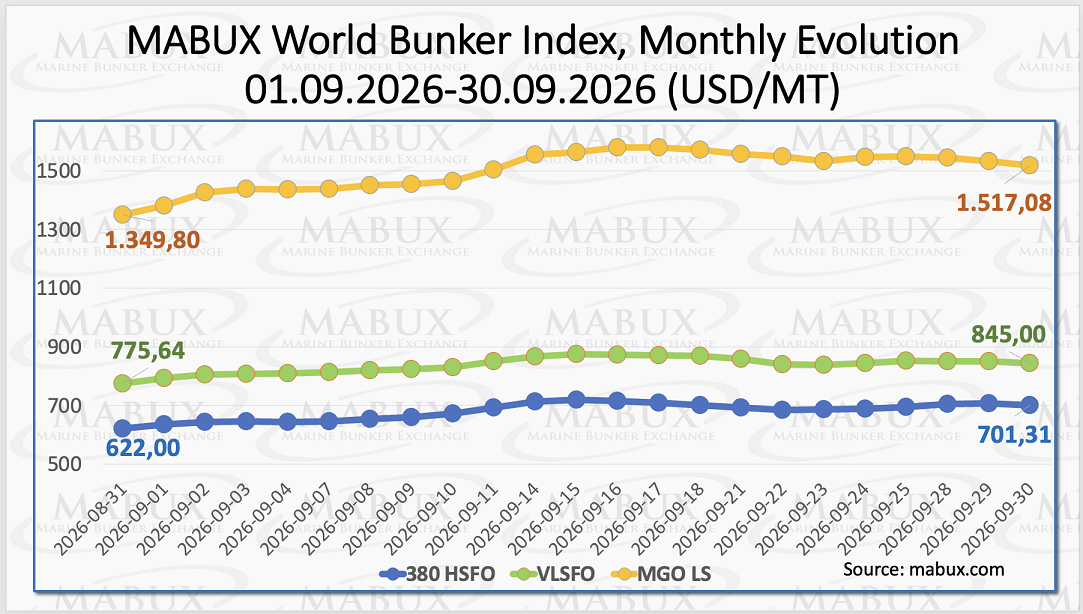
В сентябре динамика мирового бункерного рынка определялась преимущественно геополитическими факторами и ситуацией с предложением, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
Неопределенность на Ближнем Востоке, сокращение поставок нефтепродуктов из стран Персидского залива и России, а также ограниченное предложение дистиллятов и VLSFO оказывали поддержку ценам. В то же время более слабые ожидания в отношении мирового спроса на нефть частично сдерживали повышательное давление
Ключевыми драйверами рынка стали:
- Конфликт на Ближнем Востоке и Ормузский пролив: перебои с поставками и судоходством поддерживали повышенную геополитическую премию, усиливая волатильность бункерного рынка и кратковременно подняв Brent выше отметки $110 за баррель.
- Ограниченное предложение нефти: снижение добычи в странах Персидского залива и сокращение мировых запасов усиливали давление со стороны предложения и уменьшали резерв прочности рынка.
- Дефицит дистиллятов: дизельное топливо и газойль оставались одними из наиболее сильных сегментов нефтяного рынка. Экспорт дизельного топлива/газойля из стран Персидского залива сохранялся значительно ниже докризисных уровней, тогда как перерабатывающие мощности в других регионах не могли полностью компенсировать выпадающие объемы. Это оказывало существенную поддержку бункерным ценам на MGO LS.
- Ограниченная доступность компонентов для смешения VLSFO: высокая маржинальность дистиллятов усиливала конкуренцию за низкосернистые компоненты, ограничивая предложение VLSFO и поддерживая его стоимость относительно сырой нефти и HSFO.
- Региональные дисбалансы предложения бункерного топлива: различия в физической доступности топлива в основных хабах приводили к существенным отклонениям рыночных бункерных цен от базовых ценовых ориентиров. По состоянию на 30 сентября индекс MABUX MDI показывал недооцененность MGO LS во всех четырех крупнейших мировых хабах — Роттердаме, Сингапуре, Фуджейре и Хьюстоне, при этом по HSFO и VLSFO сохранялись региональные различия.
- Рост европейских регуляторных издержек: требования RED III оказывали все большее влияние на экономику бункеровок в Северо-Западной Европе. В Роттердаме рост затрат на соответствие требованиям снизил конкурентоспособность по сравнению с соседними портами, включая Антверпен и Гамбург, и способствовал перераспределению бункерного спроса.
- Рост цен на СПГ как бункерное топливо: в сентябре стоимость СПГ повысилась вслед за ростом цен на газ в Европе на фоне сокращения предложения СПГ и опасений относительно сравнительно низкого уровня запасов газа в европейских хранилищах. Это снизило ценовую конкурентоспособность СПГ по отношению к традиционным видам бункерного топлива в ряде портов.
По итогам сентября индекс 380 HSFO вырос на $79,31: с 622 USD/MT на конец августа до 701,31 USD/MT. Индекс VLSFO увеличился на $69,36 (845 USD/MT против 775,64 USD/MT на конец августа). Индекс MGO LS показал резкий рост на $167,28 (с 1349,8 USD/MT в конце августа до 1517,08 USD/MT). Резкий рост бункерных котировок в сентябре был обусловлен прежде всего новой волной эскалации военного конфликта между США и Ираном, которая существенно усилила геополитическую премию в ценах на нефть и нефтепродукты. На момент подготовки анализа бункерные индексы находились вблизи пиковых значений.
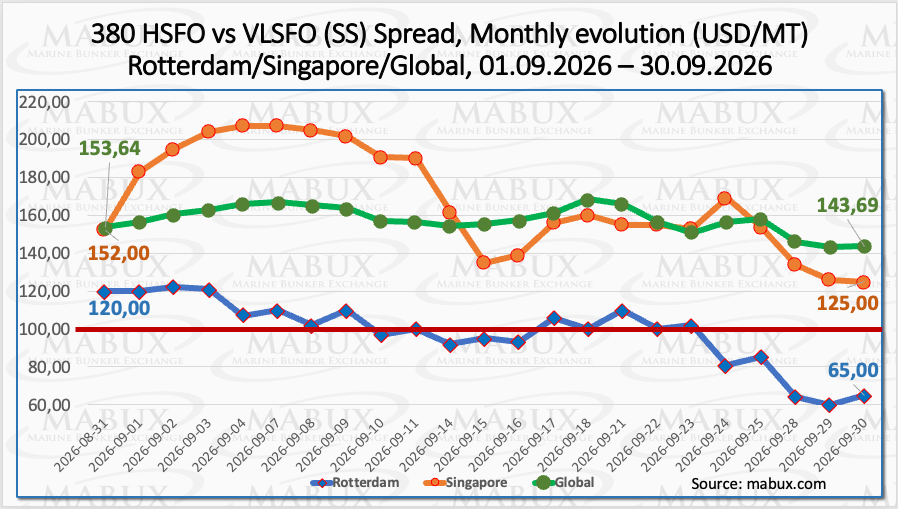
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — продолжил сокращение по итогам сентября на $9,95 (с $153,64 на конец августа до $143,69). Среднемесячное значение индекса, наоборот, увеличилось на $3,75. В Роттердаме SS Spread сократился на $55 (с августовского показателя в $120 до $65), пробив отметку в $100 (SS Benchmark). Среднее значение индекса снизилось на $24,54. В Сингапуре разница в цене 380 HSFO/VLSFO показала сокращение на $27 (с $152 в августе до $125), а среднемесячное значение в порту уменьшилось на $30,84. Продолжающееся сокращение SS Spread свидетельствует о постепенной стабилизации и адаптации рынка к сложившейся геополитической ситуации. При этом потенциальное снижение индексов ниже психологической отметки в $100 может негативно сказаться на рентабельности использования высокосернистого топлива 380 HSFO в комбинации со скруббером по сравнению с конвенционным топливом VLSFO. Аналитики полагают, что динамика SS Spread в октябре продолжит тренд на умеренное сокращение.
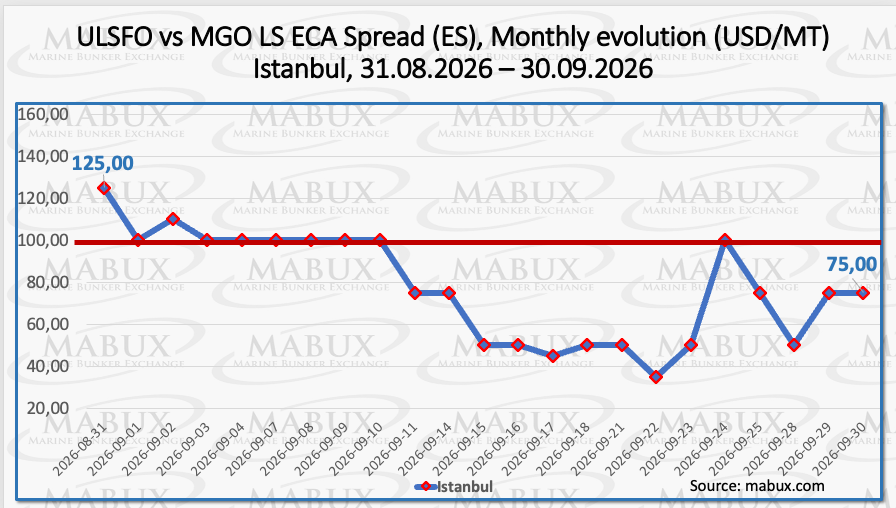
По итогам сентября ECA Spread (ES) — разница в цене между ULSFO и MGO LS — в Стамбуле перешел в фазу умеренного сокращения, показав в результате снижение на $50 (с $125 на конец августа до $75), и пробив при этом психологическую отметку в $100. Среднемесячное значение индекса сократилось на $85,17. В целом, в динамике ECA Spread появились признаки постепенного сокращения, что говорит об относительной стабилизации рынка. Ожидается, что в октябре динамика ECA Spread не претерпит существенных изменений.
Европа входит в зимний сезон с одними из самых низких уровней запасов газа в хранилищах за последние два десятилетия. Напряженность на Ближнем Востоке нарушила поставки СПГ из Катара, вызвав резкий рост цен на газ и СПГ в Европе и Азии и усилив конкуренцию за партии СПГ, маршруты доставки которых позволяют обходить геополитически нестабильные морские узкие места. Несмотря на уже высокий уровень цен, СПГ сохраняет значительный потенциал для дальнейшего роста — примерно на треть от текущих значений. Низкие запасы газа в Европе, ограниченная гибкость предложения и высокая конкуренция между европейскими и азиатскими покупателями за спотовые партии СПГ, вероятно, будут поддерживать повышательное давление на рынок в течение зимнего сезона.
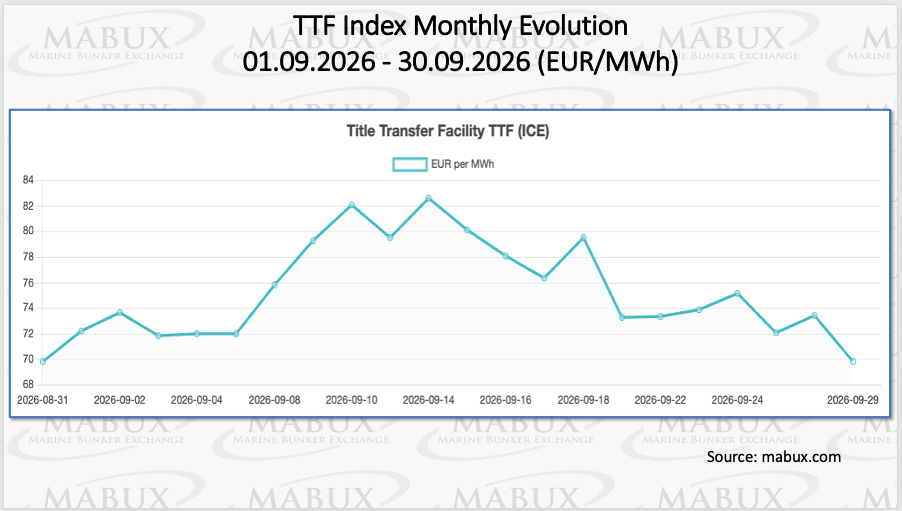
Уровень запасов газа в европейских подземных хранилищах по состоянию на 28 сентября продолжил умеренный рост, поднявшись до 71,16 от общей емкости (увеличение на 6,43 процентного пункта по сравнению с августом (64,73%)). Уровни заполненности превышают отметку на начало года (61,46%) на 9,70%. Eвропейский газовый бенчмарк TTF по итогам сентября практически не изменился: минус 0.004 евро/МВт·ч (69.805 евро/МВт·ч против 69,809 евро/МВт·ч в августе), однако в течение месяца присутствовали резкие скачки котировок до 82,5 евро/МВт·ч.
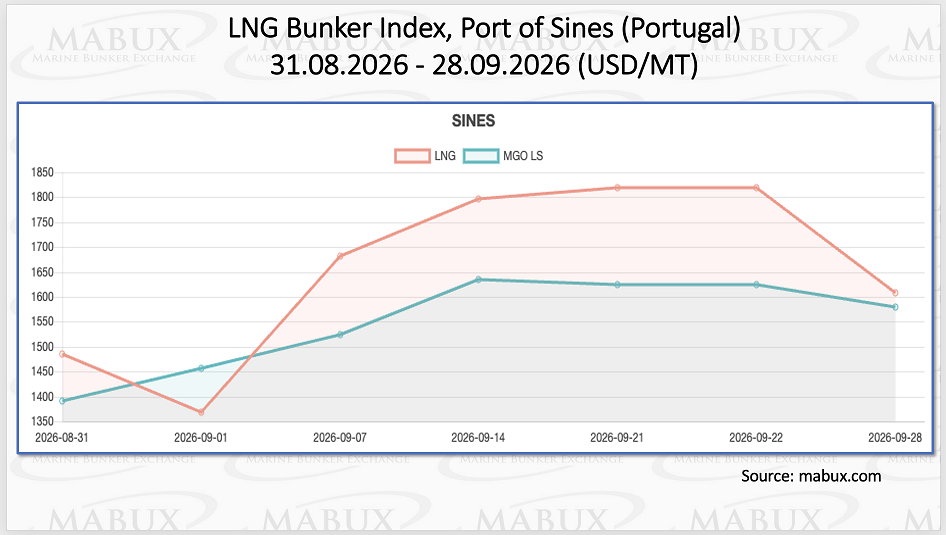
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам сентября продолжила рост: плюс $123 (1608 USD/MT против 1485 USD/MT на конец августа). При этом разница в цене между СПГ и конвенционным топливом осталась в пользу конвенционного топлива и сократилась до $28 (против $80 в пользу конвенционного топлива в августе): в конце сентября MGO LS котировалось в порту Синеш на уровне 1580 USD/MT.
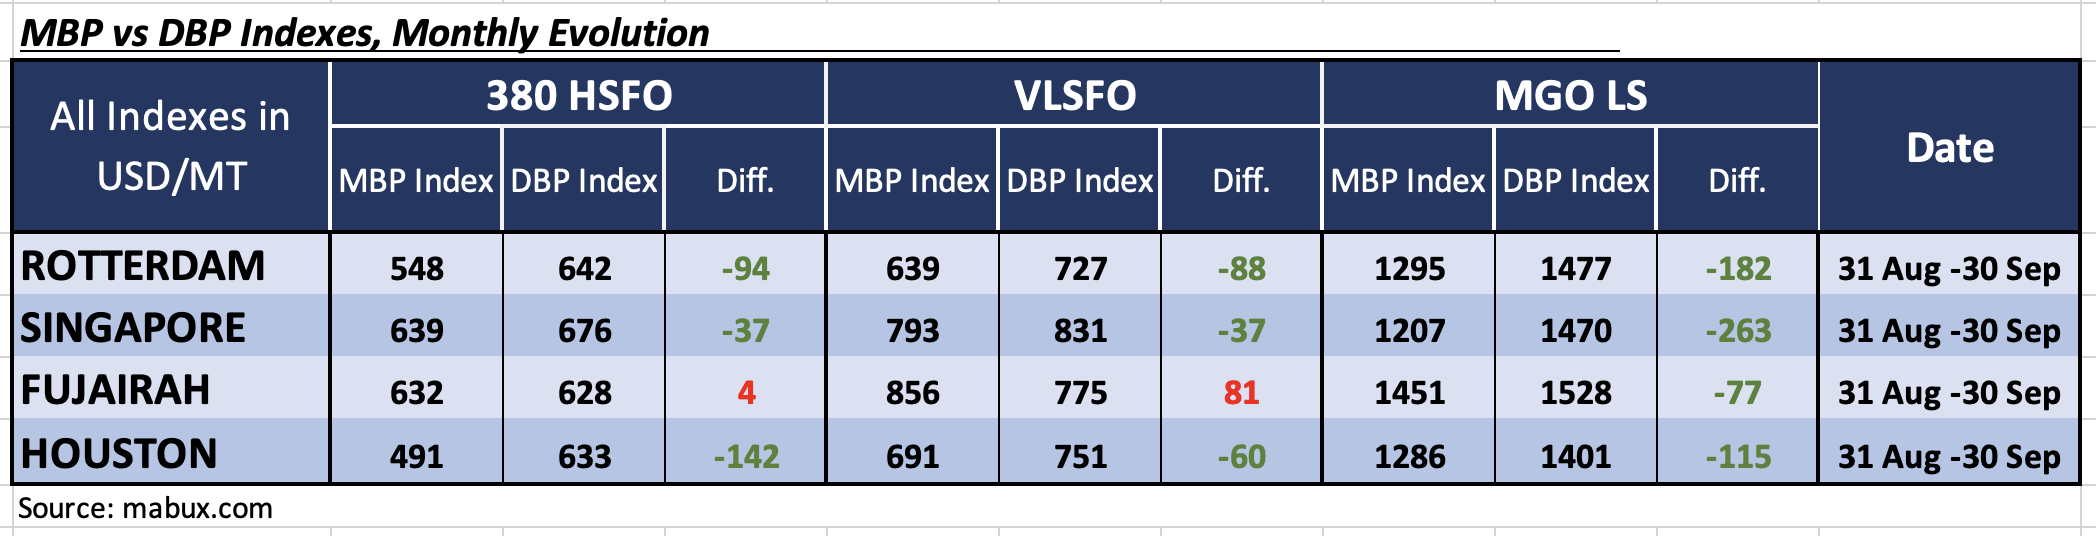
По итогам сентября MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) показал следующие тренды в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO Фуджейра осталась единственным переоцененным портом в этом сегменте топлива, при этом премия сократилась на 15 пунктов, а MDI приблизился к отметке 100-процентной корреляции MBP и DBP. Остальные три порта находились в зоне недооценки. Средние недельные уровни дисконтов выросли на 44 пункта в Роттердаме, на 15 пунктов в Сингапуре и на 18 пунктов в Хьюстоне. MDI Хьюстона находится выше отметки в $100.
В сегменте VLSFO Сингапур вернулся в зону недооценки, присоединившись к Роттердаму и Хьюстону. Средние уровни недооценки выросли на 17 пунктов в Роттердаме, на 71 пункт в Сингапуре и на 46 пунктов в Хьюстоне. Фуджейра осталась единственным переоцененным портом с ростом премии на 13 пунктов.
В сегменте MGO LS все порты остались в зоне недооценки. Уровни MDI показали сокращение на 101 пункт в Роттердаме и на 17 пунктов в Фуджейре, и рост на 72 пункта в Сингапуре и на 17 пунктов в Хьюстоне. MDI Роттердама, Сингапура и Хьюстона находились выше отметки в $100.
По итогам сентября баланс переоценки/недооценки бункерного топлива в ключевых мировых хабах в целом сохранился без существенных изменений, при этом недооценка продолжила доминировать во всех трех топливных сегментах. Наиболее заметным изменением стал переход Сингапура в сегменте VLSFO обратно в зону недооценки. Значительные расхождения между MBP и DBP, превышающие $100 в ряде портов, указывают на сохраняющийся дисбаланс между рыночными котировками и цифровым эталоном MABUX. В октябре разнонаправленная динамика MDI с общим преобладанием недооценки, вероятно, сохранится на фоне продолжающейся геополитической напряженности на Ближнем Востоке.
Другие тренды мирового бункерного рынка:
- Выбросы в портах: Новое исследование UCL показывает, что около 10% глобальных выбросов парниковых газов от судоходства приходится на портовые зоны, что делает порты одним из ключевых направлений декарбонизации морского транспорта.
- Ядерная энергетика: NEMO развивает нормативную базу, вопросы страхования, ответственности и готовности портов к использованию ядерной энергии в судоходстве. На первом этапе такие технологии могут применяться на судах, работающих на фиксированных маршрутах, судах ледового класса и энергоемких офшорных объектах. Ряд крупных участников отрасли уже изучает возможности ядерной силовой установки и бортовой генерации электроэнергии.
- Низкоэмиссионные виды топлива: По оценке DNV, к 2050 году спрос на бункерное топливо с низким уровнем выбросов может вырасти более чем в пять раз при условии внедрения глобальной нормативной базы IMO. Однако задержки и предлагаемые изменения в IMO Net-Zero Framework сохраняют неопределенность относительно темпов топливного перехода.
- СПГ и аммиак: DNV ожидает, что к 2030 году мировой флот СПГ-бункеровщиков может потребовать увеличения более чем вдвое для удовлетворения растущего спроса со стороны судов на СПГ. При этом инфраструктура, операционный опыт и стандарты безопасности, сформированные в сегменте СПГ-бункеровки, могут стать основой для будущего развития бункеровки аммиаком.
«Ожидается, что в октябре мировой бункерный рынок сохранит повышенную волатильность, при этом ключевыми факторами останутся геополитические события на Ближнем Востоке и ситуация в Ормузском проливе. Ограниченное предложение нефти и дистиллятов, низкий уровень запасов и региональные ограничения доступности бункерного топлива продолжат оказывать поддержку ценам, особенно в сегменте MGO LS. В то же время ослабление мирового спроса на нефть и постепенное восстановление поставок из региона Персидского залива могут сдерживать дальнейший рост котировок. В целом, MABUX ожидает в октябре умеренный восходящий тренд, при этом дальнейшая геополитическая эскалация остается основным фактором риска для более существенного роста цен», — заключают аналитики MABUX.
Больше мировых новостей читайте в рубрике «ПортНьюс на английском».