
В настоящее время на американский газ приходится 58% совокупного импорта СПГ в Eвросоюз
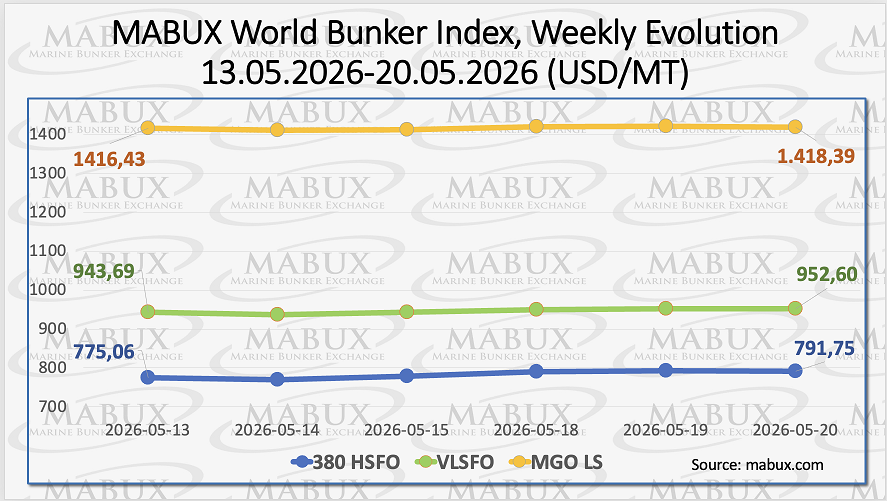
В течение недели мировой бункерный рынок находился в состоянии относительной стабильности, основным трендом которого оставались незначительные разнонаправленные колебания. В результате по итогам недели индекс 380 HSFO вырос на $16,69: с 776,06 USD/MT на прошлой неделе до 791,75 USD/MT, вновь приблизившись к отметке в $800. Индекс VLSFO увеличился на $8,91 (952,6 USD/MT против 943,69 USD/MT на прошлой неделе). Индекс MGO LS, в свою очередь, прибавил $1,96 (с 1416,43 USD/MT на прошлой неделе до 1418,39 USD/MT). На момент написания анализа разнонаправленные колебания оставались преобладающим трендом на мировом бункерном рынке, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
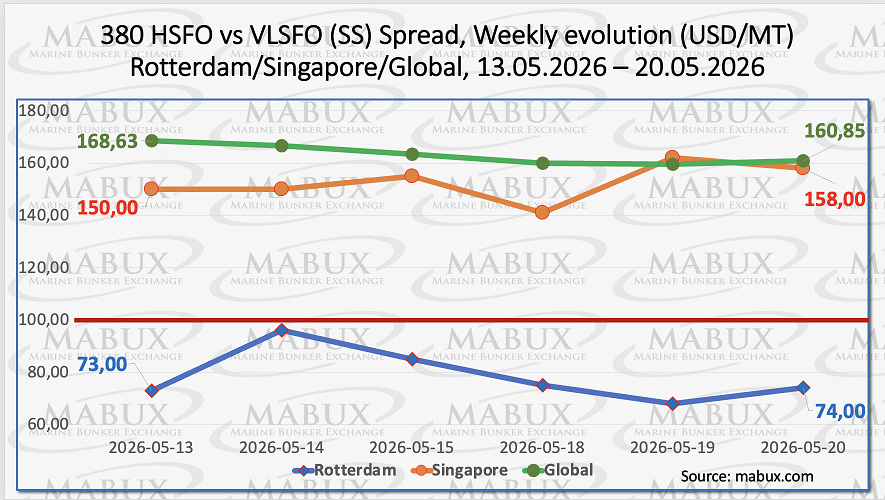
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — сократился на $7,78 (с $168,63 на прошлой неделе до $160,85), по-прежнему находясь значительно выше психологической отметки в $100 (SS Breakeven). Среднее недельное значение индекса, наоборот, выросло на $2,08. В Роттердаме SS Spread практически не изменился, прибавив $1 (с $73 на прошлой неделе до $74), а среднее недельное значение SS Spread, наоборот, уменьшилось на $33,33. В Сингапуре разница в цене 380 HSFO/VLSFO выросла на $8 (с $150 на прошлой неделе до $158), а среднее недельное значение в порту увеличилось на $42,5. Динамика SS Spread в течение недели по-прежнему не имела выраженного тренда. Значения SS Spread выше отметки в $100 сохраняют более высокую рентабельность использования скрубберов в комбинации с 380 HSFO в сравнении с конвенционным топливом VLSFO. Ожидается, что при сохранении состояния относительной стабильности на мировом бункерном рынке разнонаправленные колебания останутся преобладающим трендом SS Spread.
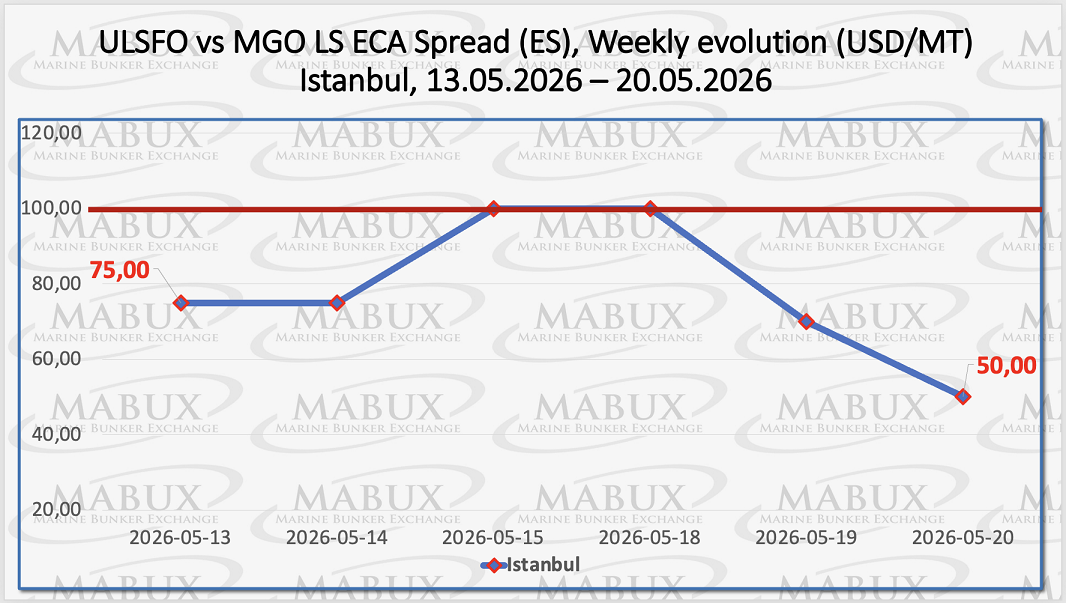
По итогам недели ECA Spread (ES) Стамбула вновь показал сокращение на $25 (с $75 на прошлой неделе до $50), моментно достигая при этом отметки в $100, а среднее недельное значение увеличилось на $17,5. Расчет ECA Spread Венеции по-прежнему не производится в связи с отсутствием регулярных котировок. Показатели ECA Spread вновь находятся значительно ниже отметки в $100, отыгрывая состояние высокой волатильности на мировом бункерном рынке. Аналитики полагают, что на следующей неделе можно ожидать умеренной восходящей коррекции ECA Spread.
Институт экономики энергетики и финансового анализа (IEEFA) предупредил, что зависимость Европейского союза от американского сжиженного природного газа (СПГ) в ближайшие два года может значительно усилиться, достигнув 80% от общего объема импорта СПГ в ЕС. По данным IEEFA, Евросоюз уже существенно зависит от поставок СПГ из США: в настоящее время на американский газ приходится 58% совокупного импорта СПГ в EC. Организация отметила, что столь высокая концентрация поставок создает стратегические риски и угрозы энергетической безопасности, связанные с зависимостью от одного доминирующего поставщика. В IEEFA также подчеркнули, что данная тенденция, вероятно, сохранится, если ЕС не ускорит инвестиции в альтернативные энергетические решения, включая развитие ветровой и солнечной генерации, а также более широкое внедрение тепловых насосов для сокращения спроса на газ.
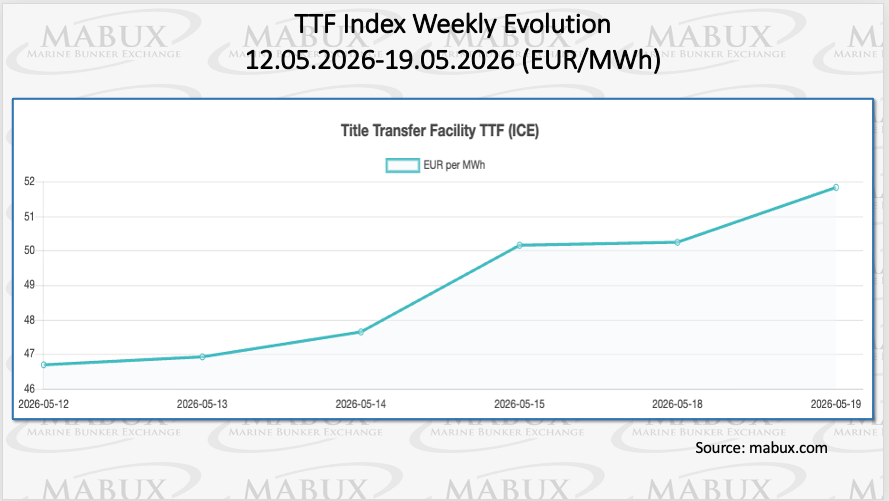
Уровень запасов газа в европейских подземных хранилищах по состоянию на 19 мая продолжил умеренный рост, поднявшись до 36,67% от общей емкости (увеличившись на 1,1 процентного пункта по сравнению с предыдущей неделей). При этом уровни заполненности находятся ниже отметки на начало года (61,46%) на 24,79%. Европейский газовый бенчмарк TTF по итогам 21 недели показал направленный рост: плюс 5,132 евро/МВт·ч (51,816 евро/МВт·ч против 46,684 евро/МВт·ч на прошлой неделе).
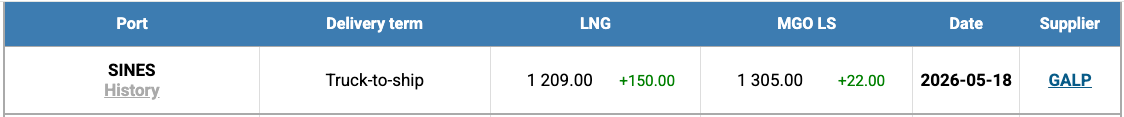
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели показала резкий рост на $150 (1209 USD/MT против 1059 USD/MT на прошлой неделе). При этом разница в цене между СПГ и конвенционным топливом сократилась до $96 в пользу СПГ (против $220 неделей ранее): MGO LS 18 мая котировалось в порту Синеш на уровне 1305 USD/MT.
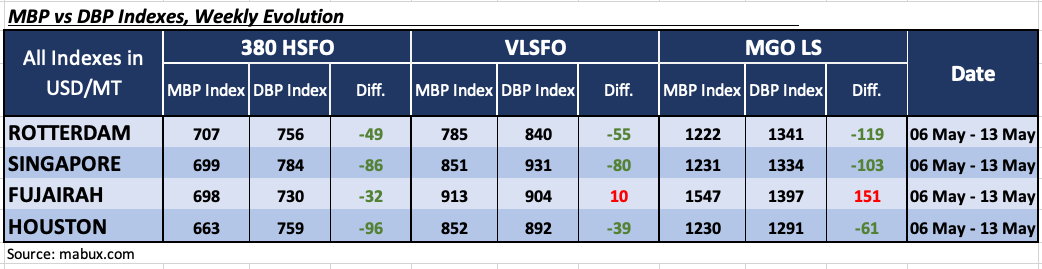
По итогам Недели 21 MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) показал следующие тренды в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO Фуджейра вновь вернулась в зону недооценки, и, таким образом, все четыре порта были недооценены. Уровни дискаунта выросли в Роттердаме на 7 пунктов, в Сингапуре на 34 пункта, в Фуджейре на 33 пункта и в Хьюстоне на 50 пунктов. MDI Сингапура и Хьюстона приблизились к отметке в $100.
В сегменте VLSFO Фуджейра осталась единственным переоцененным портом, но премия сократилась на 26 пунктов, а индекс MDI приблизился к отметке 100-процентной корреляции MBP и DBP. Остальные порты находились в зоне недооценки, а дискаунт MDI по итогам недели вырос на 44 пункта в Роттердаме, снизился на 5 пунктов в Сингапуре и увеличился на 35 пунктов в Хьюстоне.
В сегменте MGO LS Роттердам, Сингапур и Хьюстон находились в зоне недооценки. Уровни MDI показали снижение на 9 пунктов, 42 пункта и 2 пункта, соответственно. Фуджейра осталась единственным переоцененным портом в этом сегменте топлива, а уровни переоценки выросли на 35 пунктов. MDI Роттердама, Сингапура и Фуджейры находились стабильно выше отметки в $100.
В балансе переоцененных/недооцененных портов в течение недели произошло небольшое изменение в сторону недооценки: в сегменте 380 HSFO Фуджейра вновь стала недооцененным портом. Однако в целом основным трендом DBP остаются незначительные разнонаправленные колебания, которые, вероятно, продолжатся и на следующей неделе.
DNV прогнозирует, что производство чистого водорода к 2060 году может вырасти в 100 раз и помочь сократить более 2 гигатонн ежегодных выбросов в секторах, которые сложно электрифицировать. Однако развитие рынка чистого водорода, как ожидается, будет происходить медленнее, чем предполагалось ранее, поскольку он по-прежнему в значительной степени зависит от государственной политики, финансовой поддержки, обязательных требований и механизмов углеродного ценообразования, необходимых для конкуренции с традиционным водородом на основе ископаемого топлива. В транспортном секторе водород, как ожидается, будет использоваться в основном через производные виды топлива, а не в чистом виде. Вместе с тем, в судоходстве спрос на альтернативное бункерное топливо будет формироваться прежде всего за счет аммиака и метанола, которые проще хранить, транспортировать и бункеровать по сравнению с чистым водородом. Согласно отчету, метанол, вероятно, получит более раннее распространение благодаря простому обращению и меньшей необходимости в модификации судов. Аммиак, в свою очередь, рассматривается как доминирующее долгосрочное решение благодаря своему потенциалу безуглеродного топлива в крупных масштабах. Рост производства e-метанола будет во многом зависеть от доступности биогенных и атмосферных источников CO2. DNV также отмечает, что спрос на аммиак и другие синтетические виды топлива на первом этапе будет расти медленно из-за ограничений, связанных с регулированием, обновлением флота и ограниченной доступностью топлива. Более заметное ускорение ожидается после середины 2030-х годов по мере постепенного ослабления этих барьеров и более широкого признания аммиака в качестве долгосрочного варианта судового топлива.
«Рынок бункерного топлива остается под влиянием высоких геополитических рисков, которые продолжают поддерживать цены на нефть. Дополнительное давление создают опасения возможных перебоев в судоходстве через Ормузский пролив и неопределенность с альтернативными маршрутами поставок в регионе. На этом фоне MABUX ожидает сохранения нестабильной динамики мировых бункерных индексов — без устойчивого роста или снижения. Однако возможная эскалация военного противостояния США и Ирана может вновь спровоцировать резкий скачок котировок вверх», — заключают аналитики MABUX.
Больше мировых новостей читайте в рубрике «ПортНьюс на английском».