

Также ожидается восстановление спроса в Азии, что в итоге может привести к сокращению предложения и формированию напряженного рыночного баланса в следующем году
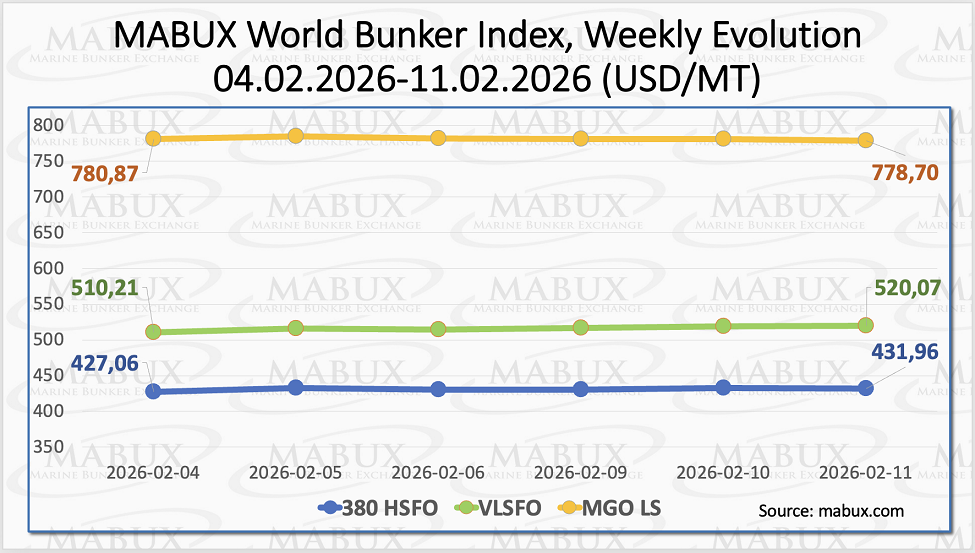
По итогам 7-й недели мировые бункерные индексы MABUX продолжили разнонаправленные изменения. Индекс 380 HSFO вырос еще на $4,9: с 427,06 USD/MT на прошлой неделе до 431,96 USD/MT. Индекс VLSFO также увеличился на $9,86 (520,07 USD/MT против 510,21 USD/MT на прошлой неделе). Индекс MGO LS, наоборот, сократился на $2,17 (с 780,87 USD/MT на прошлой неделе до 778,7 USD/MT). На момент написания анализа на мировом бункерном рынке наблюдалась умеренная восходящая коррекция, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
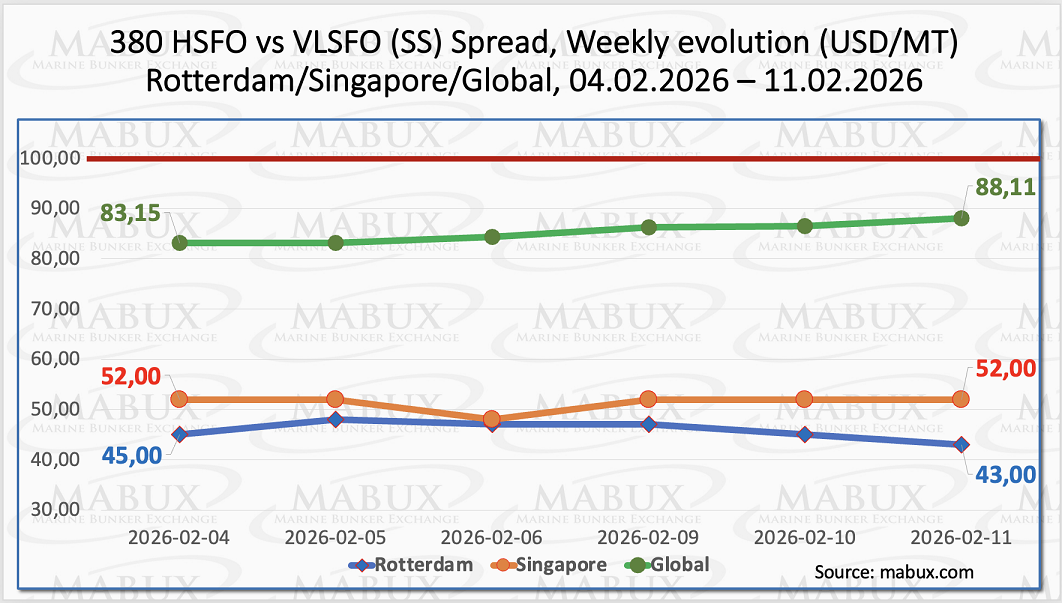
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — продолжил умеренный рост: плюс $4,96 (с $83,15 на прошлой неделе до $88,11), постепенно приближаясь к психологической отметке в $100 (SS Breakeven), а среднее недельное значение индекса увеличилось на $4,07. В Роттердаме SS Spread сократился на $2 ($43 против $45 на прошлой неделе). Среднее недельное значение SS Spread в порту, наоборот, увеличилось на $6,16. В Сингапуре разница в цене 380 HSFO/VLSFO не изменилась, оставшись на отметке в $52, а среднее недельное значение в порту снизилось на $2,5. Общая динамика SS Spread по итогам недели не имела выраженного тренда. На рынке по-прежнему сохраняется более высокая рентабельность использования конвенционного топлива VLSFO в сравнении с комбинацией 380 HSFO + Скруббер. Ожидается, что и на следующей неделе в динамике SS Spread будут преобладать разнонаправленные колебания индексов.
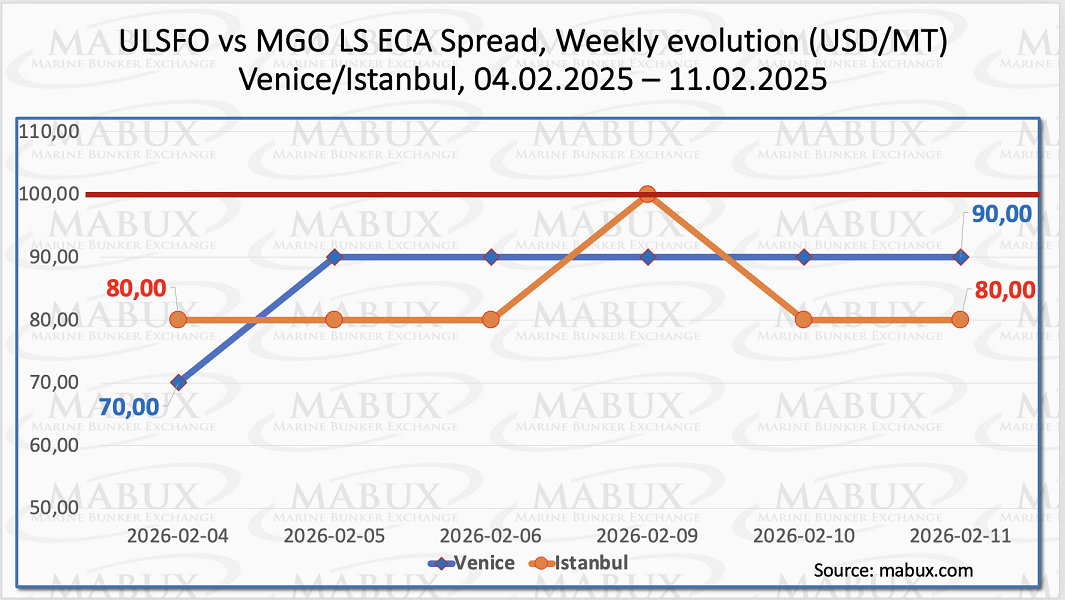
По итогам недели ECA Spread (ES) Стамбула не изменился, оставшись на отметке в $80, моментно достигая отметки в $100, а среднее недельное значение увеличилось на $3,33. В Венеции ECA Spread вырос на $20 (с $70 до $90). Среднее недельное значение также выросло на $9,34. В течение недели индексы ES обоих портов находились в непосредственной близости к психологической отметке $100. Аналитики полагают, что тренд на умеренный рост ECA Spread может быть продолжен на следующей неделе.
Вопреки ожиданиям профицита поставок СПГ уже в этом году, итальянская энергетическая компания Eni прогнозирует достаточно сбалансированный мировой рынок газа в 2026 году. Ожидается, что спрос в Европе останется повышенным после окончания зимнего сезона, поскольку региону предстоит восполнить существенно истощенные запасы, тогда как потребление в Азии, вероятно, восстановится на фоне более мягких цен. Отбор газа из европейских подземных хранилищ идет самыми быстрыми темпами за последние несколько лет, что указывает на минимальные с 2022 года уровни запасов к концу зимы. С учетом этого Европе потребуются исключительно высокие объемы импорта в переходные сезоны и летом для восстановления запасов до предусмотренного нормативами ЕС уровня заполненности 80–90% к ноябрю 2026 года. Помимо роста потребностей Европы, Eni также ожидает восстановления спроса в Азии, что в итоге может привести к сокращению предложения и формированию напряженного рыночного баланса в следующем году.
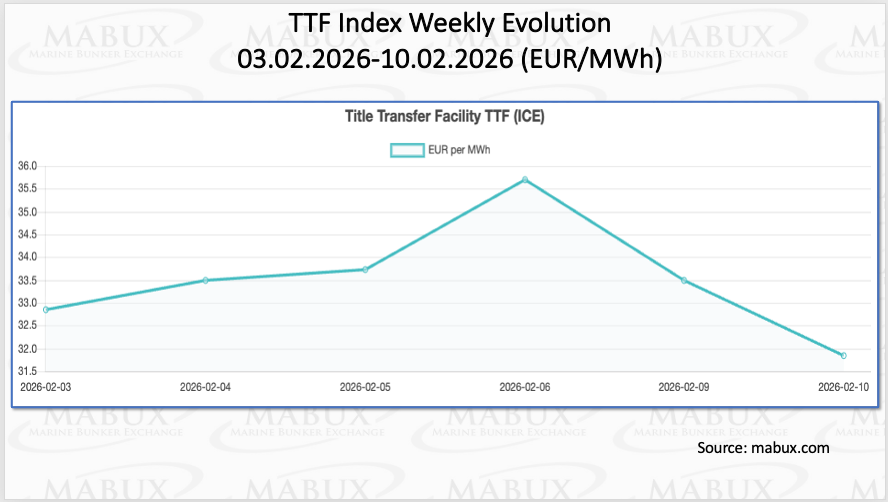
Уровень запасов газа в европейских подземных хранилищах по состоянию на 10 февраля продолжил сокращение, снизившись до 36,13% от общей емкости (сократившись на 3,73 процентного пункта по сравнению с предыдущей неделей). При этом уровни заполненности уже на 25,33% находятся ниже отметки на 1 января 2026 года (61,46%). По итогам 7-й недели европейский газовый бенчмарк TTF продолжил сокращение: минус 1,014 евро/МВт·ч (31,846 евро/МВт·ч против 32,860 евро/МВт·ч на прошлой неделе).
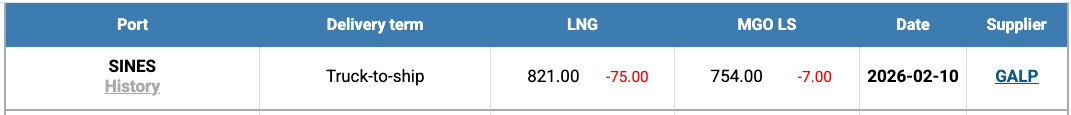
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели продолжила снижение: минус $75 (821 USD/MT против 896 USD/MT на прошлой неделе). Разница в цене между СПГ и конвенционным топливом остается в пользу конвенционного топлива и сократилась до $67: MGO LS 10 февраля котировалось в порту Синеш на уровне 754 USD/MT.
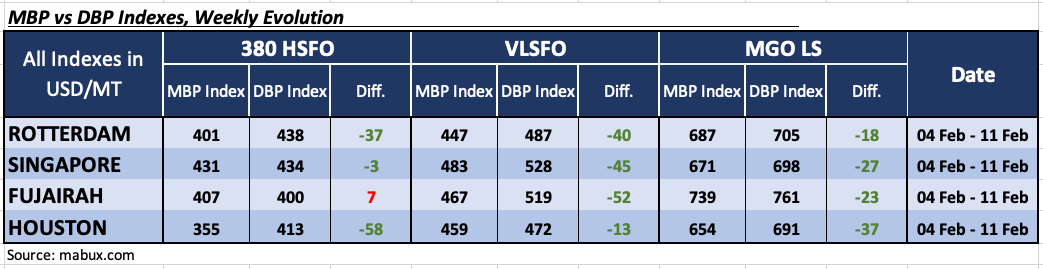
По итогам 7-й недели MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) показал следующие тренды бункерных цен в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO Фуджейра перешла в зону переоценки, став единственным переоцененным портом в этом сегменте топлива, а средние недельные значения переоценки выросли на 13 пунктов. Остальные три порта остались недооцененными. Уровни MDI сократились в Роттердаме на 8 пунктов, в Сингапуре на 12 пунктов и в Хьюстоне на 1 пункт. MDI Сингапура и Фуджейры остаются у отметки 100-процентной корреляции между MBP и DBP.
В сегменте VLSFO все порты оставались в зоне недооценки, а индекс MDI показал снижение: в Роттердаме — на 14 пунктов и в Сингапуре — на 8 пунктов. MDI Хьюстона не изменился.
В сегменте MGO LS все порты были недооценены, а MDI сократился в Роттердаме на 16 пунктов, в Сингапуре на 16 пунктов, в Фуджейре на 11 пунктов и в Хьюстоне на 9 пунктов.
По итогам прошедшей недели в балансе недооцененных/переоцененных портов появился один и пока единственный переоцененный порт — Фуджейра (сегмент 380 HSFO), а значения недооценки по всем сегментам бункерного топлива показывали постепенное сокращение. Несмотря на то, что на рынке по-прежнему преобладает тренд на недооценку топлива, мы полагаем, что индексы MDI продолжат движение в сторону сокращения недооценки с возможным переходом еще нескольких портов в зону переоценки топлива.
В 2025 году совокупные продажи ископаемых и биосмешанных судовых видов топлива в порту Роттердам составили 9 356 382 тонны, что было незначительно ниже уровня 2024 года, когда было реализовано 9 390 768 тонн. Высокосернистое топливо (HSFO) сохранило статус доминирующего сорта в крупнейшем бункеровочном хабе Европы: его продажи выросли в годовом выражении до 3 420 908 тонн по сравнению с 3 330 327 тоннами в 2024 году. Продажи ультранизкосернистого топлива (ULSFO) увеличились до 864 782 тонн, тогда как объемы реализации судового газойля (MGO) также продемонстрировали рост г/г, достигнув 1 253 616 тонн. В то же время продажи очень низкосернистого топлива (VLSFO) опустились ниже отметки в 3 млн тонн, сократившись с 3 076 817 тонн в 2024 году до 2 850 083 тонн в 2025 году. В целом продажи традиционных судовых топлив выросли в годовом выражении — с 8 638 662 тонн в 2024 году до 8 726 675 тонн в 2025 году. Однако этот рост был частично нивелирован снижением объемов реализации биосмешанных топлив, которые сократились с 752 103 тонн до 629 707 тонн за тот же период. Продажи бункерного СПГ в порту Роттердам продемонстрировали еще один стабильный год. После скачка на 52% г/г до 941 366 куб. м в 2024 году объемы реализации ископаемого СПГ в 2025 году увеличились до 992 911 куб. м, что соответствует росту на 5,5% г/г. Продажи биосмешанного СПГ резко выросли — с 2 775 куб. м в 2024 году до 17 644 куб. м в 2025 году. Реализация биосмешанного метанола также существенно увеличилась — с 3946 тонн до 11 819 тонн за тот же период.
«Мы полагаем, что на следующей неделе в динамике цен на бункерное топливо сохранятся разнонаправленные колебания индексов без формирования выраженного тренда», — заключают аналитики MABUX.
Больше мировых новостей читайте в рубрике «ПортНьюс на английском».
