
Предполагается, что закупки были искусственно завышены на фоне попыток ряда стран сократить свои торговые дефициты с США
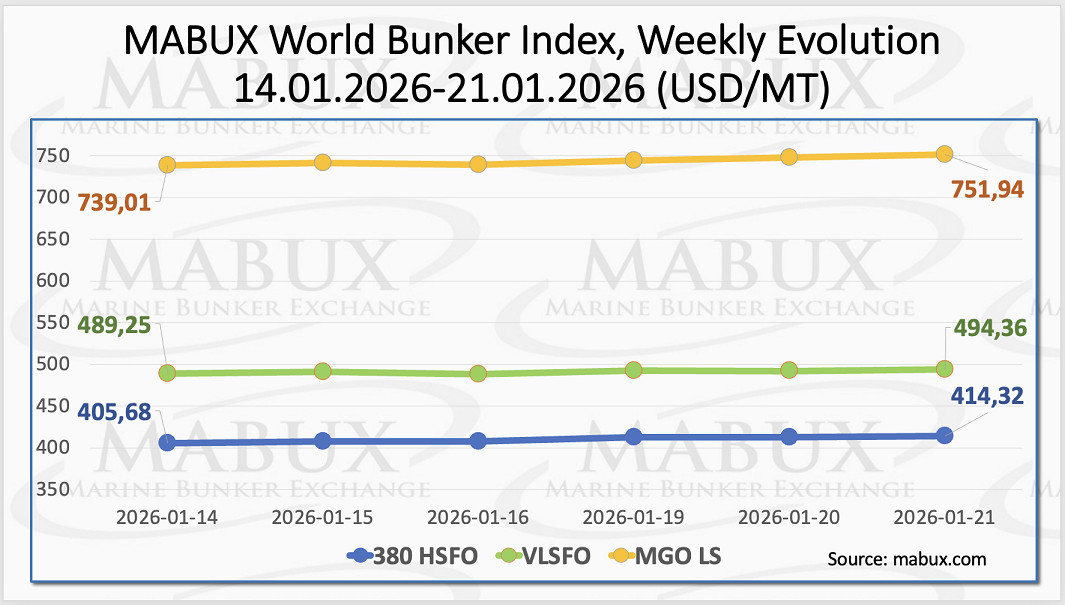
По итогам 4-й недели мировые бункерные индексы MABUX показали направленное движение вверх. Индекс 380 HSFO вырос на $8,64: с 405,68 USD/MT на прошлой неделе до 414,32 USD/MT. Индекс VLSFO увеличился на $5,11 (494,36 USD/MT против 489,25 USD/MT на прошлой неделе), вплотную приблизившись к отметке в $500. Индекс MGO LS прибавил $12,93 (с 739,01 USD/MT на прошлой неделе до 751,94 USD/MT). На момент написания анализа на мировом бункерном рынке отмечались признаки нисходящей коррекции, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
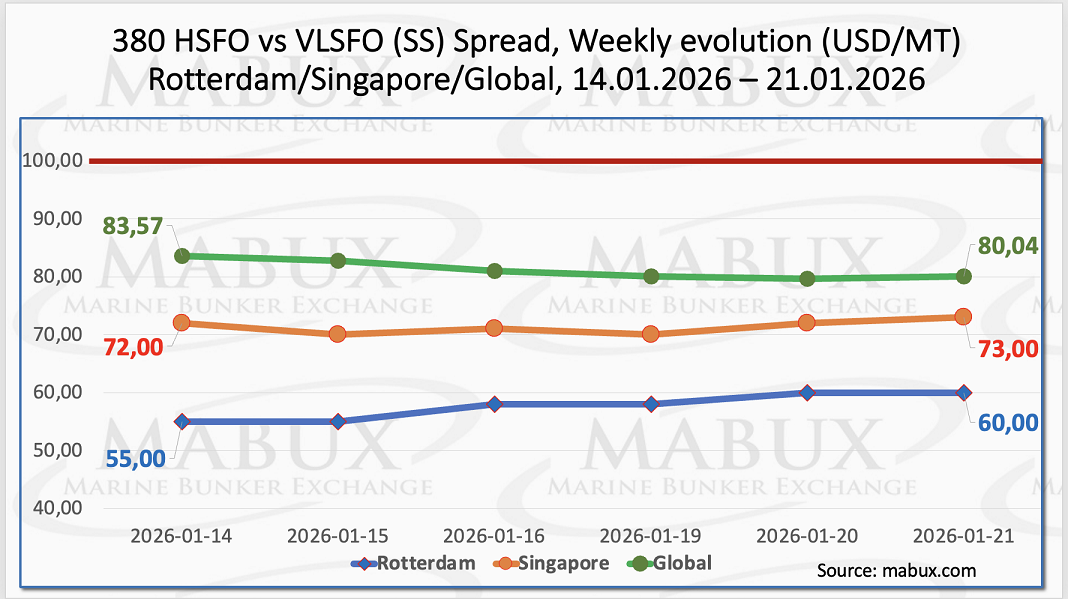
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — показал умеренное снижение: минус $3,53 (с $83,57 на прошлой неделе до $80,04), по-прежнему находясь стабильно ниже психологической отметки в $100 (SS Breakeven), а среднее недельное значение индекса практически не изменилось: минус $0.07. В Роттердаме SS Spread, наоборот, вырос на $5 ($60 против $55на прошлой неделе). Среднее недельное значение SS Spread в порту сократилось на $0,33. В Сингапуре разница в цене 380 HSFO/VLSFO также увеличилась на $1 (с $72 на прошлой неделе до $73), а среднее недельное значение в порту уменьшилось на $0,84. Индексы SS Spread продолжают разнонаправленные колебания без выраженного тренда, оставаясь при этом стабильно ниже отметки в $100 и сохраняя более высокую рентабельность использования конвенционного топлива VLSFO в сравнении с комбинацией 380 HSFO + Скруббер. Аналитики полагают, что на следующей неделе динамика разнонаправленных изменений SS Spread сохранится.
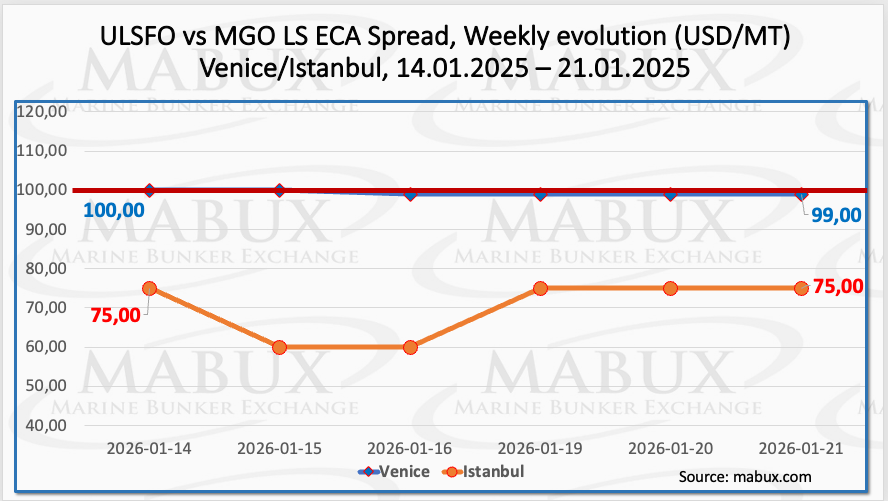
По итогам недели ECA Spread Стамбула не изменился, оставшись на отметке $75, а среднее недельное значение выросло на $10,83. В Венеции сокращение ECA Spread составило $1 (с $100 до $99), пробив психологическую отметку в $100, а среднее недельное значение увеличилось на $6,33. В динамике ECA Spread обоих портов не отмечаются существенные изменения. Ожидается, что на следующей неделе значения ECA Spread останутся стабильными.
В 2025 году были зафиксированы резкие скачки закупок СПГ со стороны ряда европейских стран. Вопрос для экспортеров СПГ заключается в том, были ли закупки СПГ Европой в 2025 году искусственно завышены на фоне попыток ряда стран сократить свои торговые дефициты с Соединенными Штатами. По данным Kpler, европейский импорт СПГ из США в прошлом году вырос почти на 60% по сравнению с уровнем 2024 года. Однако с учетом того, что международное внимание сейчас все больше смещается в сторону геополитических факторов, не исключено, что европейские страны сократят спрос на американский СПГ. В таком случае объемы импорта СПГ из США, ориентированные на сокращение торговых дефицитов в 2025 году, могут быть урезаны в 2026 году.
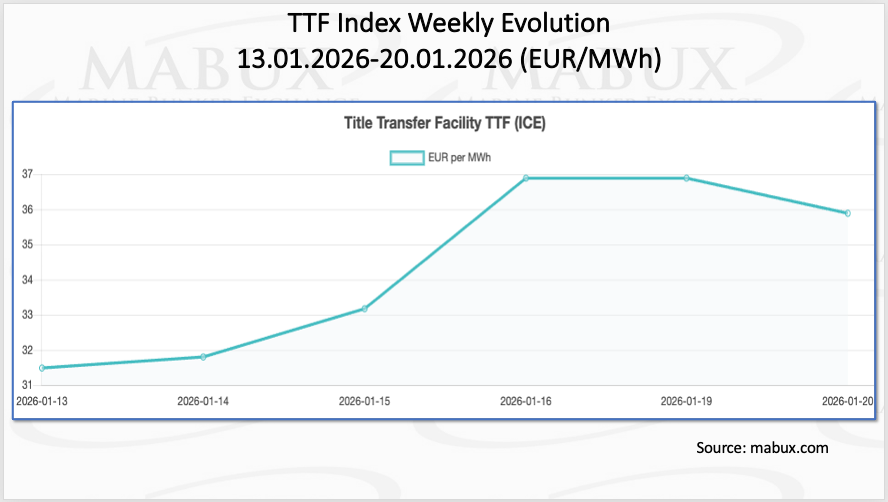
По состоянию на 20 декабря европейские региональные газохранилища были заполнены на 49,12% (минус 3,37% к показателям прошлой недели). Объемы заполнения газохранилищ продолжают активно сокращаться, а уровни заполненности уже на 12,34% находятся ниже отметки на 1 января 2026 года (61,46%). По итогам 4-й недели европейский газовый бенчмарк TTF показал умеренный рост: плюс 4,414 евро/МВт·ч (35,887 евро/МВт·ч против 31,473 евро/МВт·ч на прошлой неделе).
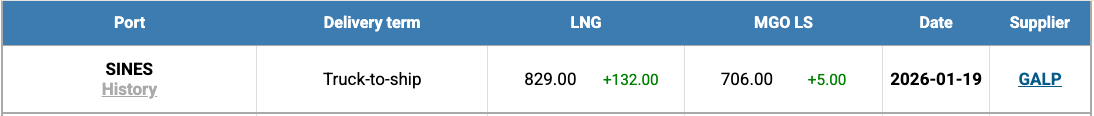
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели показала резкий рост на $132 (829 USD/MT против 697 USD/MT на прошлой неделе). Разница в цене между СПГ и конвенционным топливом изменилась в пользу конвенционного: $121 против равенства цен неделей ранее: MGO LS 19 января котировалось в порту Синеш на уровне 708 USD/MT.
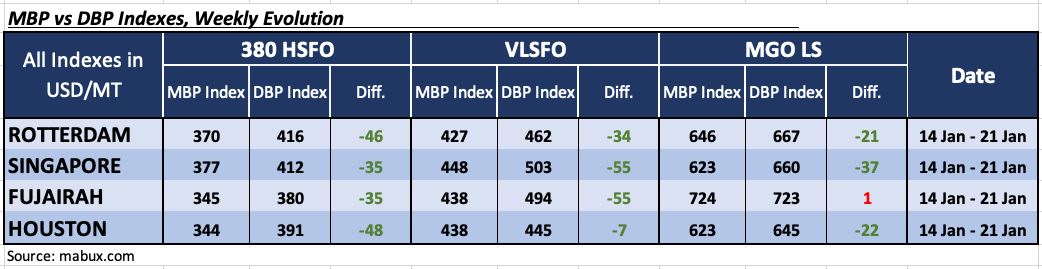
По итогам 4-й недели MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP) регистрировал следующие тренды цен на бункерное топливо в крупнейших хабах мира — Роттердаме, Сингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO все порты находились в зоне недооценки, а средние недельные значения MDI не изменились в Роттердаме, снизились в Сингапуре на 4 пункта, но выросли на 4 пункта в Фуджейре и на 6 пунктов в Хьюстоне.
В сегменте VLSFO все порты оставались недооцененными. Индекс MDI увеличился на 2 пункта в Роттердаме и на 1 пункт в Сингапуре и в Фуджейре, но снизился на 6 пунктов в Хьюстоне. MDI Хьюстона находится у отметки 100-процентной корреляции между MBP и DBP.
В сегменте MGO LS Фуджейра остается единственным переоцененным портом в этом сегменте топлива, а уровень переоценки MDI снизился на 22 пункта и приблизился к отметке 100-процентной корреляции MBP и DBP. Остальные три порта были недооценены, а индекс MDI вырос на 9 пунктов в Роттердаме, 15 пунктов в Сингапуре и на 19 пунктов в Хьюстоне.
По итогам прошедшей недели в балансе переоцененных/недооцененных портов не произошло существенных изменений. Ожидается, что индекс MDI останется стабильным на следующей неделе, а тренд на недооценку будет преобладать на мировом бункерном рынке.
Новый отчет Коалиции Getting to Zero и Global Maritime Forum подчеркивает необходимость масштабируемых видов топлива с нулевыми выбросами, таких как э-аммиак и э-метанол, для достижения целей декарбонизации сектора к 2040 году. Согласно отчету, суда с двухтопливными двигателями, работающие на сжиженном природном газе (СПГ) и аммиаке, рассматриваются как наиболее конкурентоспособные по затратам вплоть до середины 2030-х годов, при этом ожидается, что аммиак выйдет на лидирующие позиции примерно к 2037 году. С введением глобальных целевых показателей по интенсивности топлива (GFI) и штрафов за несоблюдение требований формируется основа для долгосрочных инвестиций. В отчете также отмечается, что к концу 2030-х годов аммиак, как ожидается, станет наиболее экономически эффективным видом топлива. Данный прогноз в значительной степени опирается на так называемые «голубые топлива», использующие водород, произведенный из ископаемого топлива с применением технологий улавливания углерода. Даже при отсутствии стимулирующих мер стоимость традиционного топлива, по прогнозам, будет расти, что сделает СПГ самым дешевым вариантом в период с 2030 по 2035 годы. С учетом потенциала технологий улавливания углерода, способных продлить актуальность СПГ до 2037 года, аммиак уже сегодня может рассматриваться как конкурентоспособный выбор для новых заказов на суда. В то же время участники отрасли выражают обеспокоенность регуляторной неопределенностью и доступностью топлива, что может побудить их занять выжидательную позицию до появления более четких ориентиров. В настоящее время многие сосредотачиваются на краткосрочных решениях — таких как биотопливо или СПГ — вместо инвестиций в технологии с нулевыми выбросами.
«Мы полагаем, что на следующей неделе мировой бункерный рынок сохранит потенциал к продолжению умеренного восходящего тренда», — заключают аналитики MABUX.