Отгрузки из США в Атлантическом направлении достигли многолетних максимумов
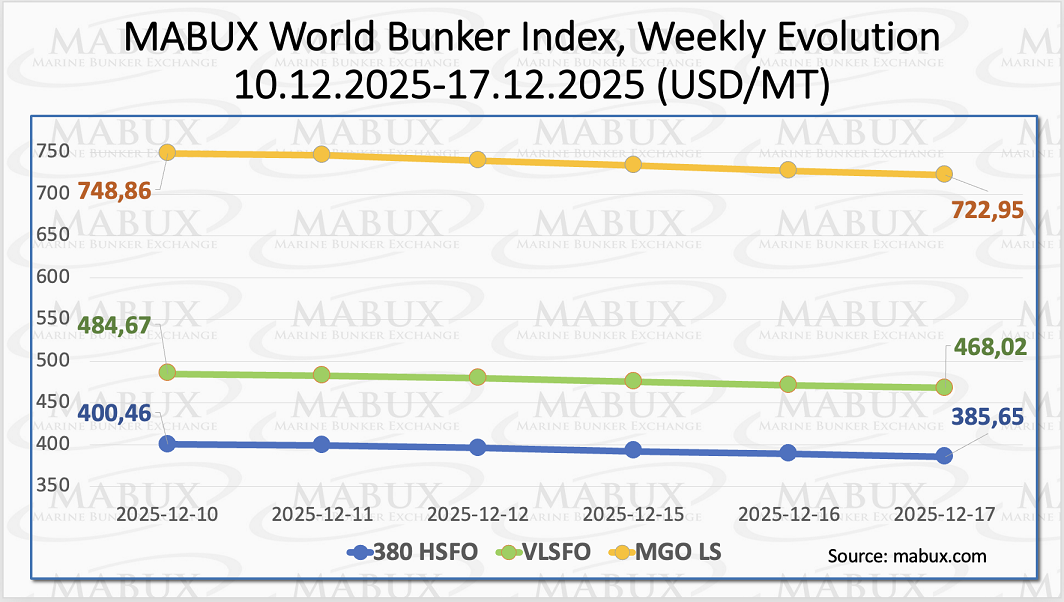
По итогам 51-й недели мировые бункерные индексы MABUX продолжили направленное снижение. Индекс 380 HSFO сократился на $14,81: с 400.46 USD/MT на прошлой неделе до 385,65 USD/MT, пробив отметку в $400. Индекс VLSFO уменьшился на $16,65 (448,02 USD/MT против 484,67 USD/MT на прошлой неделе. Индекс MGO LS снизился на $25,91 (с 748,86 USD/MT на прошлой неделе до 722,95 USD/MT). На момент написания анализа на мировом бункерном рынке отмечались признаки восходящей коррекции, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
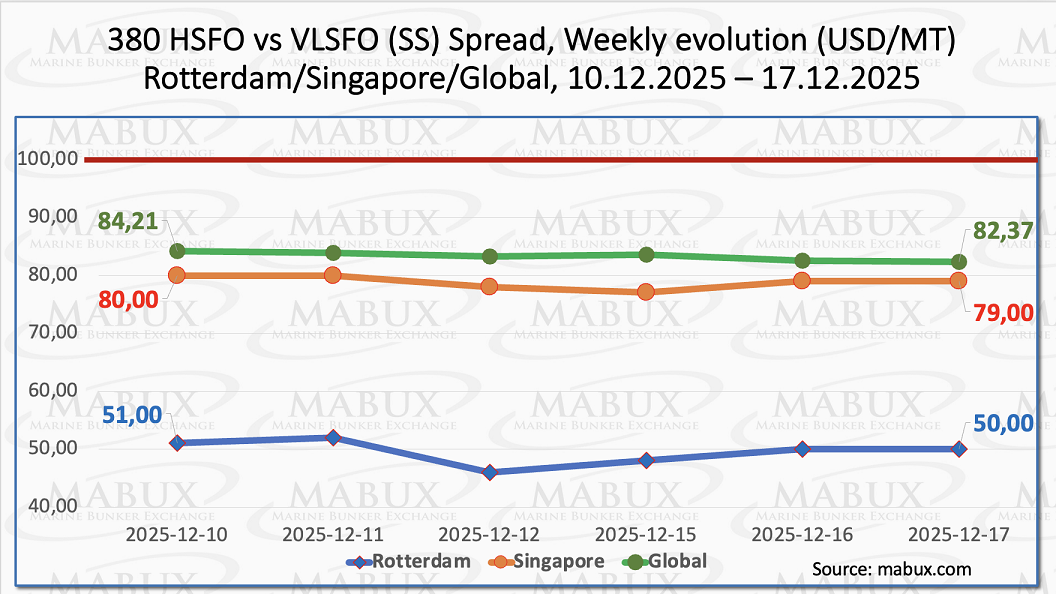
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — показал умеренное снижение: минус $1,84 (с $84,21 на прошлой неделе до $82,37), по-прежнему оставаясь выше отметки в $80, но стабильно ниже психологической отметки в $100 (SS Breakeven), а среднее недельное значение индекса, наоборот, увеличилось на $1,27. В Роттердаме SS Spread сократился на $1 ($50 против $51 на прошлой неделе). Среднее недельное значение SS Spread в порту выросло на $3,17. В Сингапуре разница в цене 380 HSFO/VLSFO снизилась на $1 (с $80 на прошлой неделе до $79), пробив отметку в $80, а среднее недельное значение в порту также уменьшилось на $4,17. Индексы SS Spread продолжают разнонаправленные колебания без выраженного тренда, оставаясь при этом стабильно ниже отметки в $100 и сохраняя более высокую рентабельность использования конвенционного топлива VLSFO в сравнении с комбинацией 380 HSFO + Скруббер. Ожидается, что на следующей неделе динамика разнонаправленных изменений SS Spread сохранится.
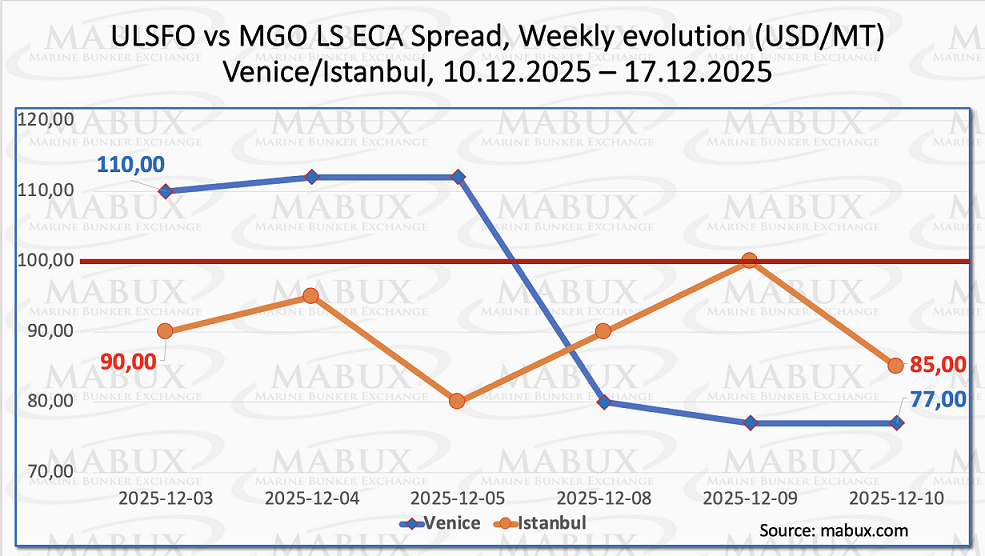
По итогам недели ECA Spread Стамбула сократился еще на $5 ($85 против $90 на прошлой неделе), а среднее недельное значение уменьшилось на $3,33). В Венеции сокращение ECA Spread составило $33 (с $110 до $77), пробив психологическую отметку в $100, а среднее недельное значение уменьшилось на $34,16. В динамике ECA Spread обоих портов появились признаки сокращения, которые, однако, пока не приобрели устойчивого характера. Аналитики полагают, что на следующей неделе возможна умеренная коррекция ECA Spread вверх.
Более слабый мировой спрос на газ, особенно в Азии, снизил конкуренцию за СПГ-грузы Атлантического бассейна. МЭА отмечает, что рост предложения СПГ в 2025 году опережает спрос, при этом отгрузки из США в Атлантическом направлении достигли многолетних максимумов. Прогнозы погоды по Европе сместились в сторону более мягких условий, что снижает ожидания спроса на отопление и, соответственно, любого погодного восходящего давления на TTF. Рынки торгуются в достаточно узком диапазоне, подтверждая устойчивость фундаментальных факторов TTF и ограниченное влияние макроэкономических или политических драйверов.
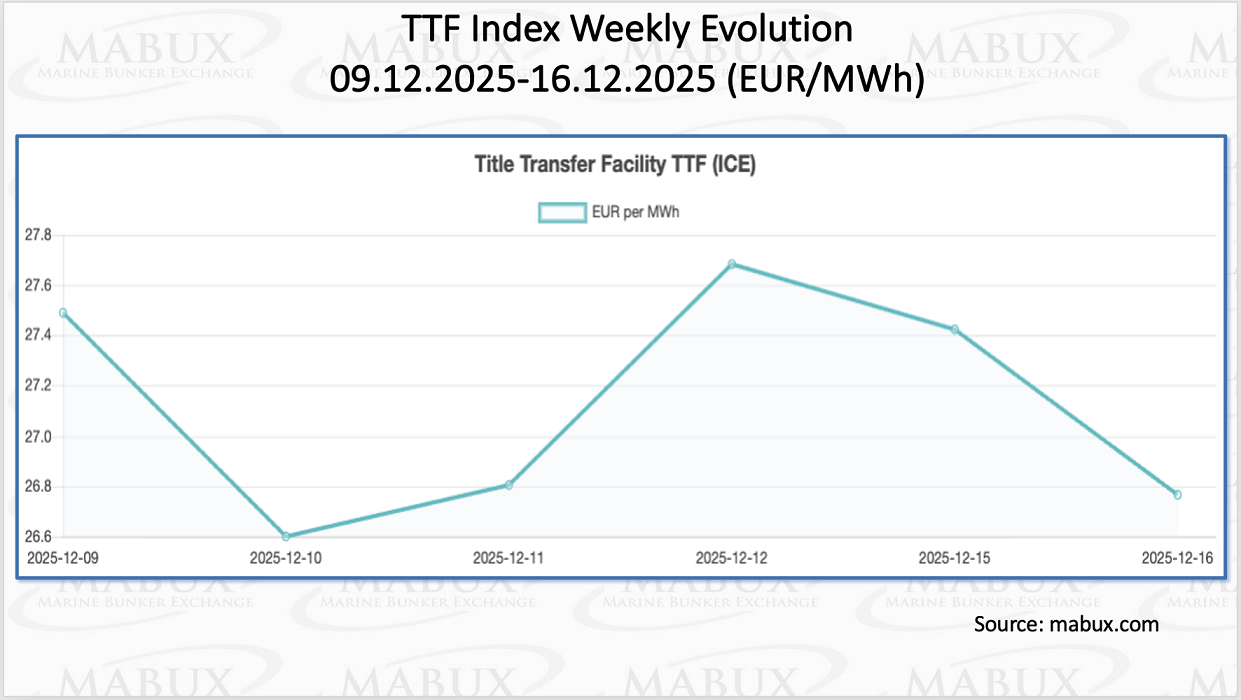
По состоянию на 16 декабря европейские региональные газохранилища были заполнены на 69,89% (минус 2,54% к показателям прошлой недели). Объемы заполнения газохранилищ продолжают сокращаться, а уровни заполненности на 1,44% находятся ниже отметки на начало 2025 года (71,33%). По итогам 51-й недели европейский газовый бенчмарк TTF продолжил умеренное снижение: минус 0,725 евро/МВт·ч (26,764 евро/МВт·ч против 27,489 евро/МВт·ч на прошлой неделе).
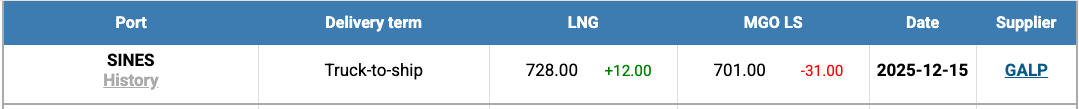
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели выросла еще на $12 (728 USD/MT против 716 USD/MT на прошлой неделе). Разница в цене между СПГ и конвенционным топливом изменилась в пользу конвенционного топлива впервые с 20 октября 2025 года: $27 против $16 в пользу СПГ неделей ранее: MGO LS 15 декабря котировалось в порту Синеш на уровне 701 USD/MT.
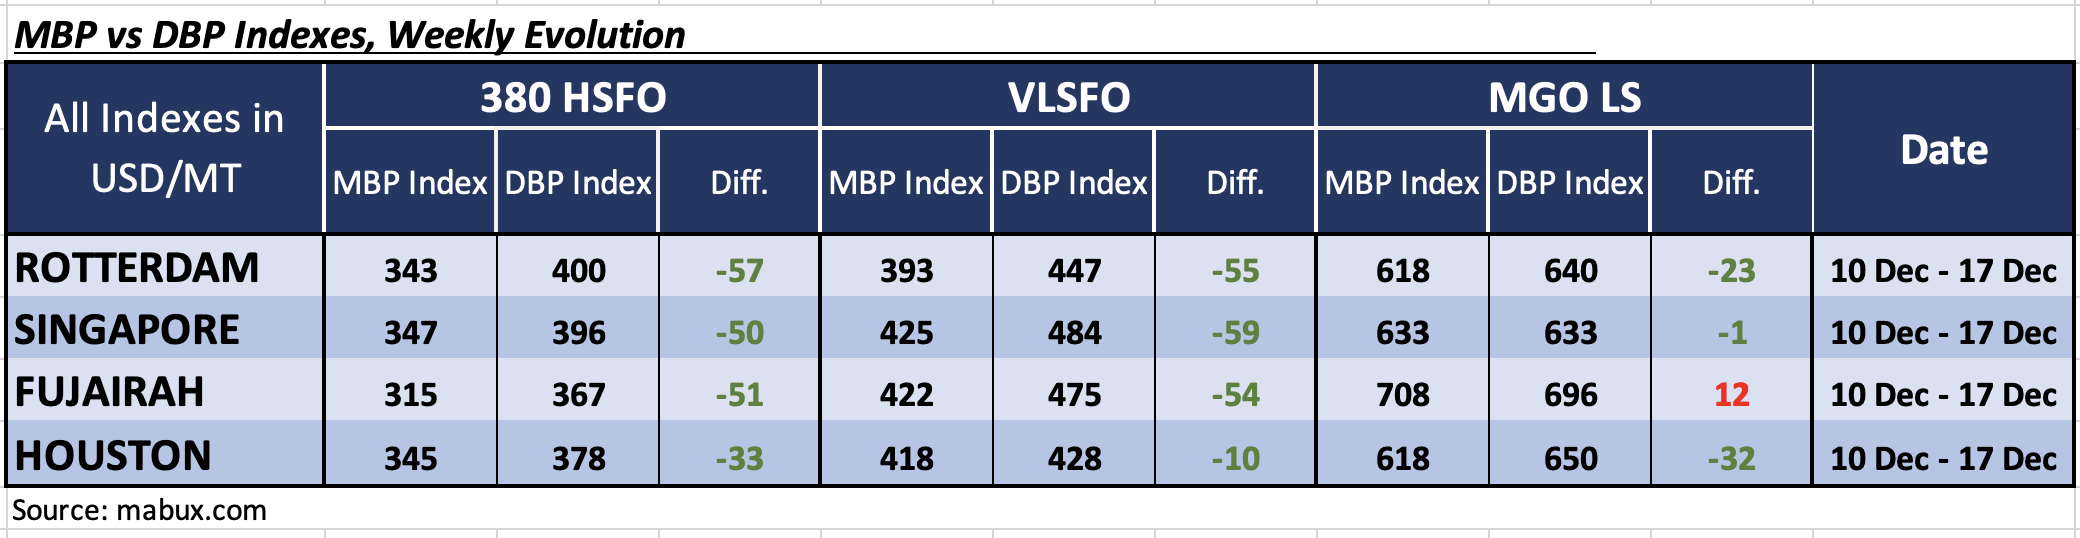
По итогам 51-й недели MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) регистрировал следующие тренды цен на бункерное топливо в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO все порты находились в зоне недооценки, а средние недельные значения MDI выросли в Роттердаме на 3 пункта, снизились в Сингапуре на 2 пункта и в Фуджейре на 4 пункта, и увеличились в Хьюстоне на 2 пункта.
В сегменте VLSFO все порты оставались недооцененными. Индекс MDI сократился на 1 пункт в Роттердаме и Сингапуре и на 4 пункта в Фуджейре, но вырос на 3 пункта в Хьюстоне. MDI Хьюстона по-прежнему находится у отметки 100-процентной корреляции между MBP и DBP.
В сегменте MGO LS Фуджейра переместилась в зону переоценки, став единственным переоцененным портом в этом сегменте топлива, а уровень переоценки MDI вырос на 28 пунктов. Остальные три порта были недооценены, а индекс MDI снизился на 10 пунктов в Роттердаме и в Сингапуре, но увеличился на 6 пунктов в Хьюстоне. MDI Сингапура вплотную приблизился к отметке 100-процентной корреляции между MBP и DBP.
По итогам прошедшей недели в балансе переоцененных/недооцененных портов вновь появился один переоцененный порт (Сингапур в сегменте MGO LS). Ожидается, что в ближайшей перспективе тренд на недооценку останется преобладающим на мировом бункерном рынке.
Шестой ежегодный отчет по принципам Poseidon свидетельствует о том, что соответствие финансового сектора минимальным целям по достижению углеродной нейтральности, установленным Международной морской организацией (IMO), улучшилось почти на 8% по сравнению с предыдущим годом. Средний показатель климатического соответствия пересмотренной стратегии IMO по сокращению выбросов парниковых газов составил +11,7% для «минимальной» траектории и +18,4% для траектории «стремления», на основе данных за 2024 год. Данный показатель отражает разницу в процентах между фактической интенсивностью выбросов судов в портфеле финансирующей организации и предельными уровнями интенсивности выбросов, установленными декарбонизационными траекториями стратегии IMO. Последние данные демонстрируют улучшение соответствия «минимальным» целям IMO на 7,7 процентного пункта по сравнению с предыдущим годом, когда средний показатель составлял +19,4%. Климатическое соответствие «стремления» показателям IMO улучшилось на 6,6 процентного пункта по сравнению с прошлогодним отчетом, в котором портфели в среднем были несоответствующими целям на уровне 25%. В отчете отмечается, что улучшение показателей климатического соответствия было обусловлено инвестициями в более эффективные новые суда, в суда c dual-fuel установками, инвестициями в модернизацию для снижения выбросов, а также расширением использования альтернативных или переходных видов топлива. Подчеркивается, что климатическое соответствие «в значительной степени определяется» структурой портфеля, включая сегментный состав, размер судов и их эксплуатационные характеристики. Ежегодный отчет также зафиксировал рост прозрачности: подписанты раскрыли в среднем 95% деятельности по своим соответствующим портфелям. Это второй по величине показатель с момента начала отчетности.
«Мы полагаем, что в течение последних недель 2025 года на мировом бункерном рынке будут преобладать разнонаправленные колебания топливных котировок. Однако динамика рынка может измениться в сторону роста под воздействием геополитических факторов, прежде всего на фоне процесса возможного урегулирования конфликта на Украине», — заключают аналитики MABUX.