Доля Азии в мировом спросе увеличилась до 47% за первые 3 квартала года против 45% за весь 2024 год
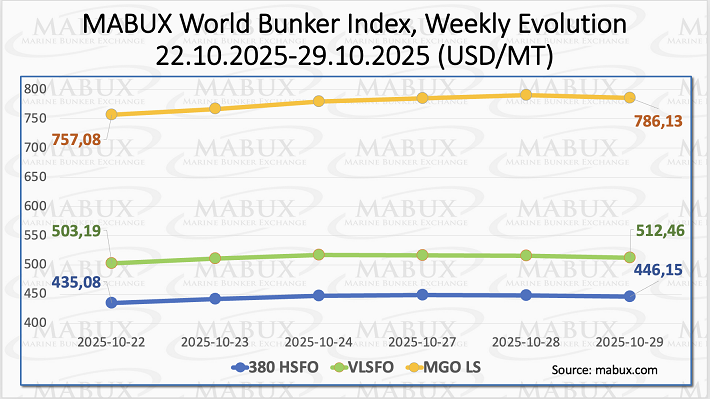
По итогам 44-й недели мировые бункерные индексы MABUX показали направленный восходящий тренд, однако в конце недели появились признаки нисходящей коррекции. Индекс 380 HSFO вырос на $11,07: с 435,08 USD/MT на прошлой неделе до 446,15 USD/MT, вновь приблизившись к отметке в $450. Индекс VLSFO поднялся на $9,27 (512,46 USD/MT против 503,19 USD/MT на прошлой неделе). Индекс MGO также увеличился на $29,05 (с 757,08 USD/MT на прошлой неделе до 786,13 USD/MT). На момент написания анализа на мировом бункерном рынке отсутствовала выраженная динамика топливных котировок, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
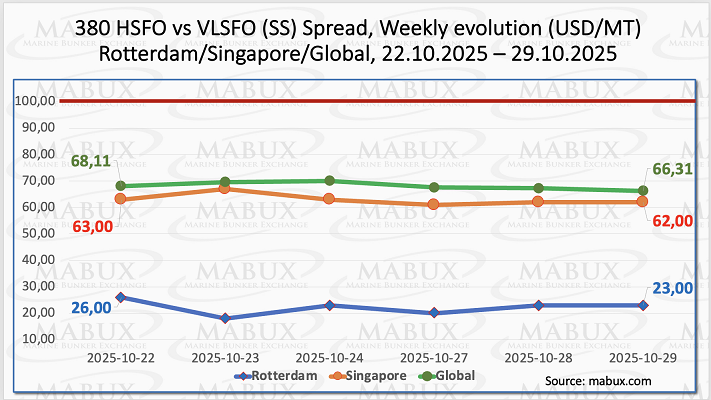
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — продолжил сокращение: минус $1,8 (с $68,11 на прошлой неделе до $66,31), находясь стабильно ниже психологической отметки в $100 (SS Breakeven). Среднее недельное значение индекса, наоборот, выросло на символические $0,83. В Роттердаме SS Spread также продолжил сокращение: минус $3 ($23 против $26 на прошлой неделе), моментно пробивая отметку в $20 и опускаясь до $18 — самое низкое значение с октября 2024 года. Среднее недельное значение SS Spread в порту также уменьшилось на $4. В Сингапуре разница в цене 380 HSFO/VLSFO снизилась на $1 (с $63 на прошлой неделе до $62), а среднее недельное значение в порту также потеряло $1. Тренд на сокращение SS Spread на мировом бункерном рынке продолжается, сохраняя экономические преимущества использования конвенционного топлива VLSFO против комбинации HSFO+Скруббер. Аналитики не ожидают существенных изменений в динамике SS Spread на следующей неделе.
Генерация электроэнергии на газовых электростанциях в ЕС выросла почти на 50% в первой половине октября по сравнению с тем же периодом прошлого года. Этот значительный рост был в основном обусловлен низкой выработкой гидроэнергии (снижение на 28%) и более слабыми ветрами, что привело к сокращению выработки ветровой энергии почти на 13% в годовом выражении. Рост спроса на газовую генерацию привел к тому, что газовые хранилища перешли от закачки к отбору гораздо раньше, чем в предыдущие годы. Это, естественно, повлияло на накопление запасов: чистые закачки газа в первой половине октября сократились более чем в десять раз по сравнению с прошлым годом. Производство электроэнергии из ветра становится ключевым фактором зимнего спроса на газ в Европе, а влияние скорости ветра на краткосрочную динамику цен на газ, вероятно, будет дальше расти в ближайшие годы, с увеличением резервной роли газовых электростанций в европейской энергосистеме.
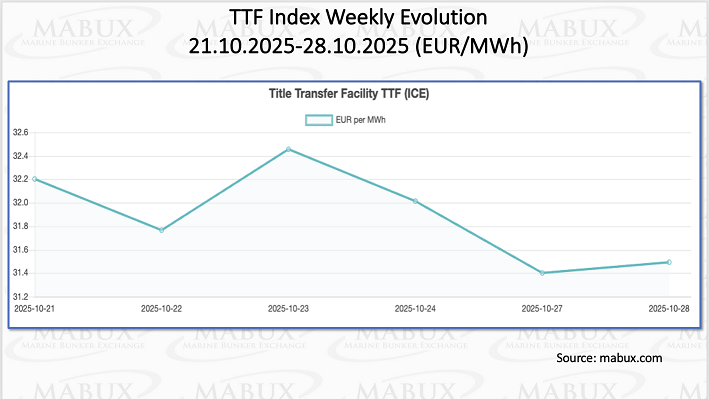
По состоянию на 28 октября европейские региональные газохранилища были заполнены на 82,85% (плюс 0,02% к показателям прошлой недели). Динамика заполнения газохранилищ практически не изменилась. Уровни заполненности на 11,52% превышают отметку на начало года (71,33%). По итогам 44-й недели европейский газовый бенчмарк TTF вновь умеренно подешевел: минус 0,706 евро/МВт·ч (31,494 евро/МВт·ч против 32,2 евро/МВт·ч на прошлой неделе).
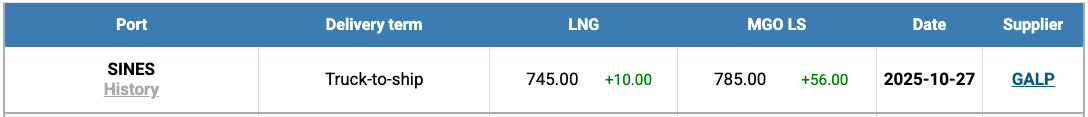
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели показала рост: плюс $10 (745 USD/MT против 735 USD/MT на прошлой неделе). При этом разница в цене между СПГ и конвенционным топливом изменилась в пользу СПГ и составила $40 против $38 в пользу конвенционного топлива неделей ранее: MGO LS котировалось в этот день в порту Синеш на уровне 785 USD/MT.
По итогам 44-й недели MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) показал следующие тренды цен на бункерное топливо в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO Фуджейра вернулась в зону недооценки и присоединилась к Роттердаму и Сингапуру. Средние недельные значения MDI выросли на 2 пункта в Роттердаме, на 6 пунктов в Сингапуре и на 13 пунктов в Фуджейре. Хьюстон остался единственным переоцененным портом в этом сегменте бункерного рынка, а его MDI сократился на 6 пунктов. MDI в Роттердаме остается у отметки 100-процентной корреляции между MBP и DBP.
В сегменте VLSFO Хьюстон остается в зоне переоценки, при этом средний уровень его MDI не изменился, оставшись у отметки 100-процентной корреляции MBP и DBP. Остальные порты были недооценены. Средние недельные уровни MDI выросли на 9 пунктов в Роттердаме и в Сингапуре, и на 5 пунктов в Фуджейре.
В сегменте MGO LS Фуджейра переместилась в зону недооценки, присоединившись к Роттердаму и Хьюстону. Значения MDI выросли на 28 пунктов в Роттердаме, на 33 пункта в Фуджейре и на 24 пункта в Хьюстоне. Сингапур остался единственным переоцененным портом, а его MDI сократился на 16 пунктов и приблизился к отметке 100-процентной корреляции MBP и DBP.
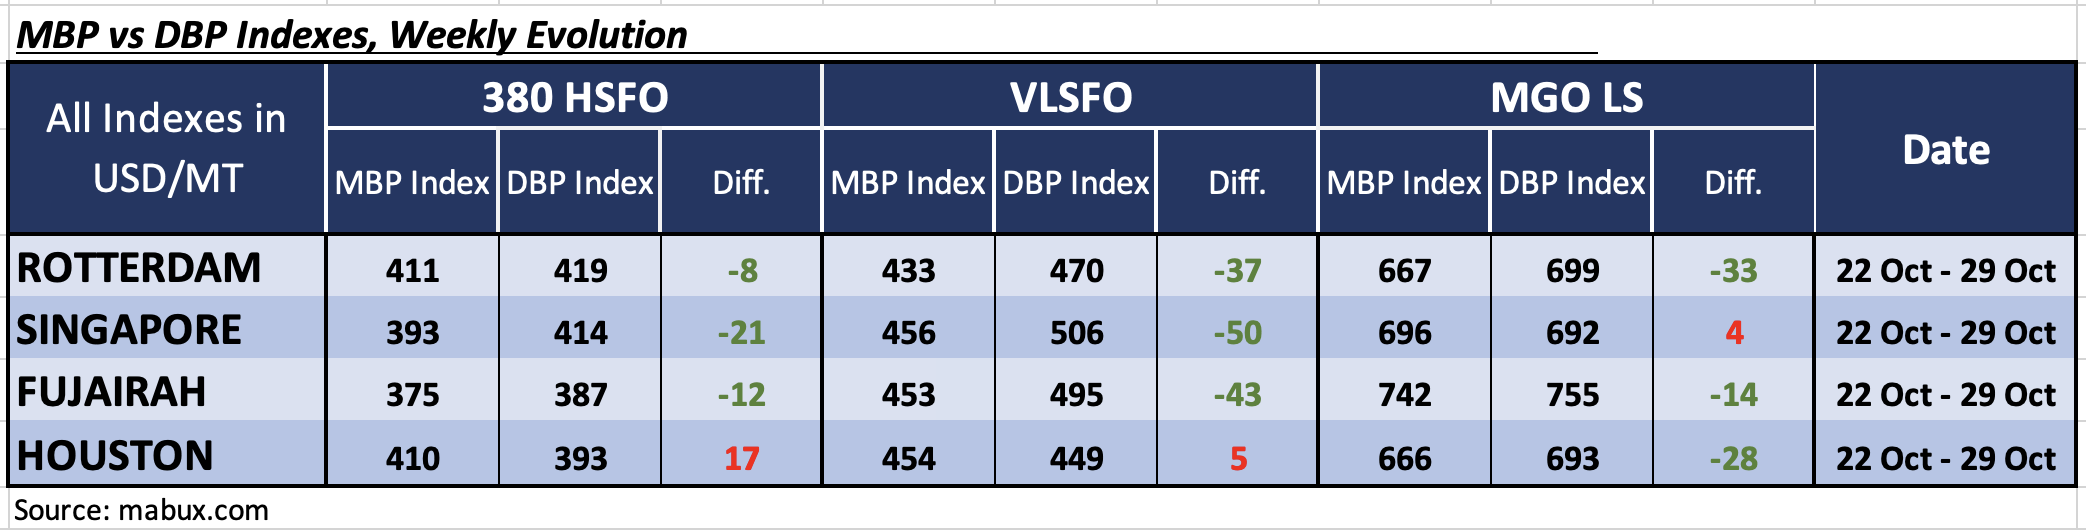
По итогам прошедшей недели баланс переоцененных/недооцененных портов вновь изменился в сторону недооценки: Фуджейра стала недооцененной по всем видам бункерного топлива. Ожидается, что тренд на недооценку останется превалирующим на мировом бункерном рынке на следующей неделе.
По данным Lansdowne Moritz, общий мировой спрос на СПГ в качестве судового топлива достигнет около 4 млн тонн в 2025 году, что на 53,8% больше по сравнению с 2,6 млн тонн в 2024 году. Наибольший рост наблюдается в Азии, доля которой в мировом спросе увеличилась до 47% за первые три квартала 2025 года против 45% за весь 2024 год. Этот рост доли рынка происходит, несмотря на стимулы программы FuelEU Maritime (которые, при прочих равных условиях, должны способствовать увеличению объемов потребления СПГ в Европе), расширение европейского флота судов-бункеровщиков СПГ (23 против 13) и торговлю СПГ в Европе со средним дисконтом около $0,7/MMBtu. Китай, Сингапур и Нидерланды в совокупности обеспечили более 50% общего мирового спроса на СПГ-бункеровку в этом году. Наибольшая доля пришлась на Китай — 24%, против 16% в 2024 году. Высокая доля Китая в мировом объеме СПГ-бункеровок частично объясняется большим количеством контейнеровозов, заходящих в его порты, а также временно низкими ценами на газ и избытком предложения — факторами, которые могут ослабнуть по мере стабилизации рынка. В порту Роттердам за первые три квартала текущего года было поставлено 701 045 куб. м СПГ-топлива, что на 3,4% больше, чем за аналогичный период прошлого года. В то же время Сингапур зарегистрировал продажи 401 200 тонн СПГ-топлива за первые три квартала, что на 18,8% выше по сравнению с предыдущим годом.
«Мы полагаем, что, несмотря на появившиеся признаки нисходящей коррекции, тренд на рост бункерных котировок сохранит свой потенциал на следующей неделе», — заключают аналитики MABUX.