Это отражает общее ослабление рынка нового судостроения, а также рост стоимости контрактов
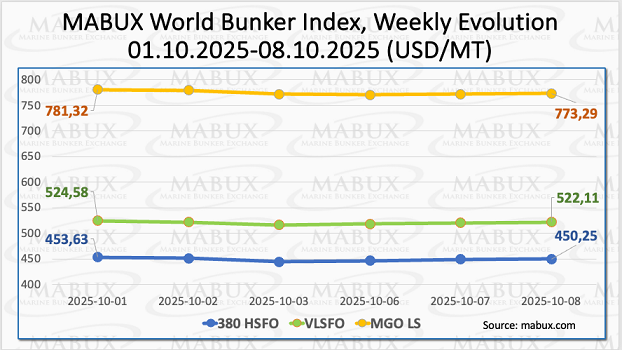
По итогам 41-й недели мировые бункерные индексы MABUX показали умеренное движение вниз. Индекс 380 HSFO сократился на $3,38: с 453,63 USD/MT на прошлой неделе до 450,25 USD/MT, вновь вплотную приблизившись к отметке в $450. Индекс VLSFO снизился еще на $2,47 (524,58 USD/MT против 522,11 USD/MT на прошлой неделе). Индекс MGO также уменьшился на $8,03 (с 781,32 USD/MT на прошлой неделе до 773,29 USD/MT). На момент написания анализа на мировом бункерном рынке наблюдались признаки восходящей коррекции, говорится в обзоре MABUX, предоставленном ИАА «ПортНьюс».
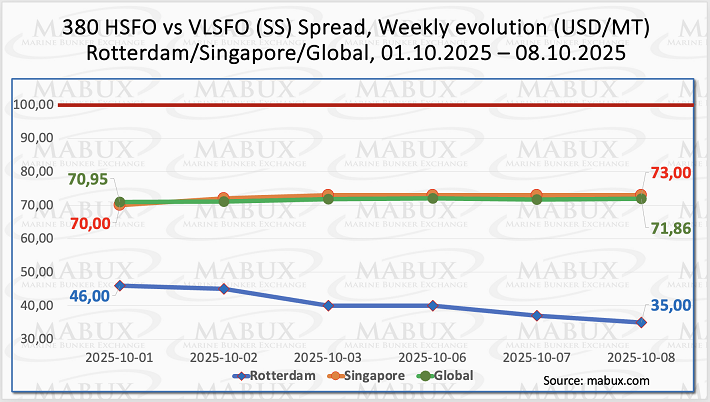
MABUX Global Scrubber Spread (SS) — разница в цене между 380 HSFO и VLSFO — показал незначительный рост: плюс $0,91 (с $70,95 на прошлой неделе до $71,86), оставаясь стабильно ниже психологической отметки в $100 (SS Breakeven). Среднее недельное значение индекса, наоборот, уменьшилось на $1,76. В Роттердаме SS Spread продолжил сокращение: минус $11 ($35 против $46 на прошлой неделе), пробив отметку в $40 впервые с 8 мая 2025 года. Среднее недельное значение в порту также уменьшилось на $5,67. В Сингапуре разница в цене 380 HSFO/VLSFO выросла на $3 (с $70 на прошлой неделе до $73), а среднее недельное значение в порту увеличилось на $3. Индекс SS Spread по-прежнему не демонстрирует выраженную динамику. При этом сами значения находятся значительно ниже отметки в $100, сохраняя более высокую рентабельность VLSFO в сравнении c комбинацией HSFO+Скруббер. Предполагается, что в ближайшее время вряд ли стоит ожидать существенных изменений трендов индексов SS Spread.
Европа делает ставку на СПГ для компенсации сокращения трубопроводных поставок и пополнения запасов, но при том, что хранилища отстают от прошлогоднего уровня, а котировки TTF все еще выше значений 2024 года в годовом сравнении, рынок остается чувствительным к перебоям в поставках и погодным факторам — даже несмотря на то, что общий спрос в ЕС остается на стабильной траектории.
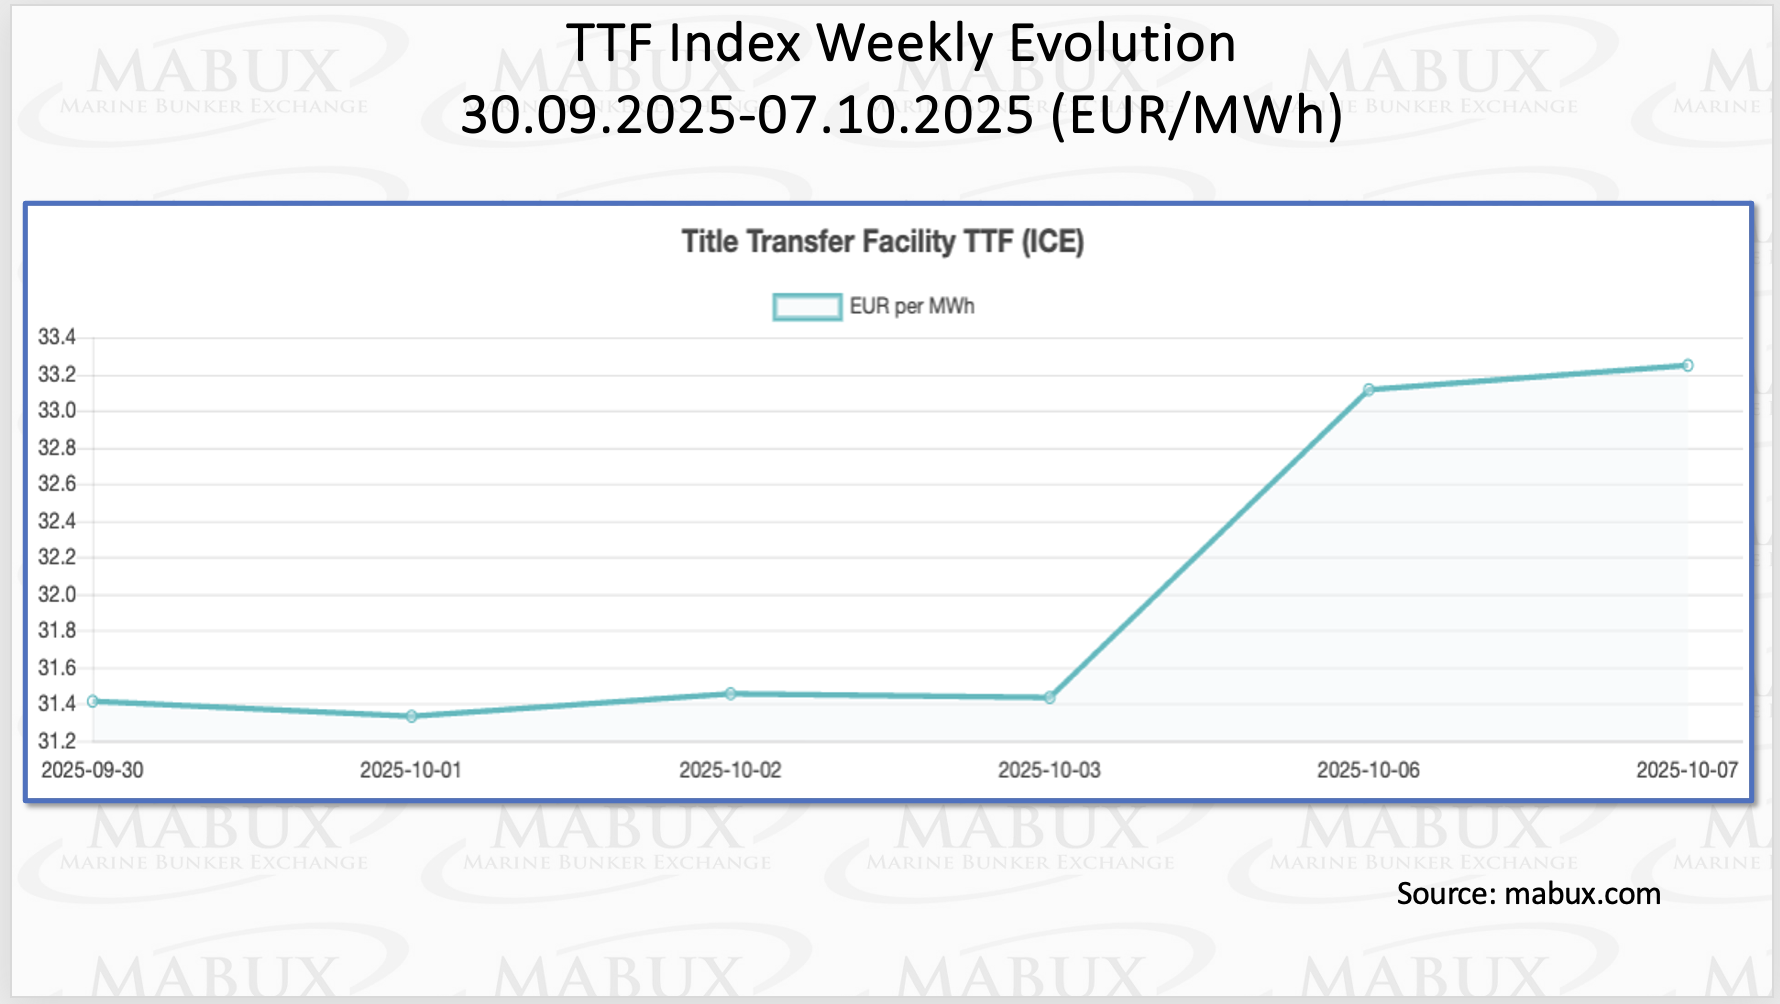
По состоянию на 7 октября европейские региональные газохранилища были заполнены на 82,88% (плюс 0,29% к показателям прошлой недели). Уровни заполненности на 11,55% превышают отметку на начало года (71,33%), при этом темпы заполнения газохранилищ значительно замедлились. По итогам 41-й недели европейский газовый бенчмарк TTF возобновил восходящее движение: плюс 1,835 евро/МВт·ч (33,346 евро/МВт·ч против 31,411 евро/МВт·ч на прошлой неделе).
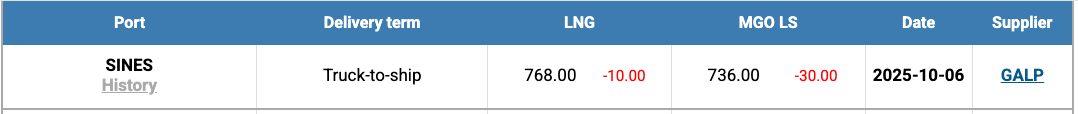
Цена на СПГ в качестве бункерного топлива в порту Синеш (Португалия) по итогам недели снизилась на $10 (768 USD/MT против 778 USD/MT на прошлой неделе). При этом разница в цене между СПГ и конвенционным топливом вновь изменилась в пользу конвенционного топлива: минус $32 против $11 в пользу СПГ неделей ранее: MGO LS котировалось в этот день в порту Синеш на уровне 736 USD/MT.
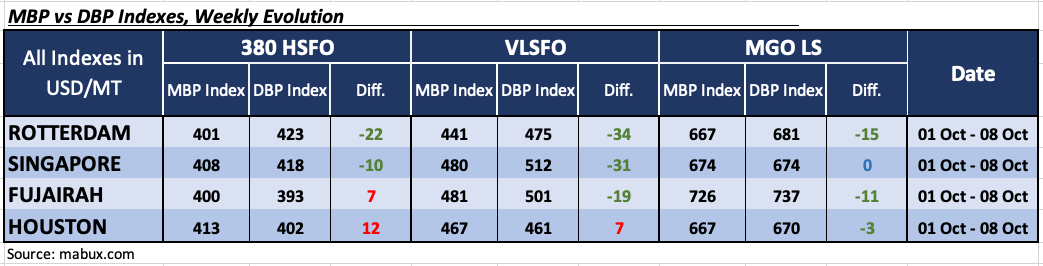
По итогам 41-й недели MABUX Market Differential Index (MDI) (соотношение рыночных бункерных цен (MBP) и цифрового бункерного эталона MABUX (DBP)) показал следующие тренды цен на бункерное топливо в крупнейших хабах мира — Роттердаме, Cингапуре, Фуджейре и Хьюстоне:
В сегменте 380 HSFO сразу два порта: Фуджейра и Хьюстон, переместились в зону переоценки, а средние недельные значения MDI выросли на 20 и 17 пунктов соответственно. Роттердам и Сингапур остались недооцененными. Дискаунт MDI сократился на 11 и 10 пунктов соответственно. MDI Фуджейры находится у отметки 100-процентной корреляции между MBP и DBP.
В сегменте VLSFO Хьюстон был единственным переоцененным портом в этом сегменте бункерного топлива, а средний уровень его MDI вырос еще на 4 пункта, оставшись у отметки 100-процентной корреляции. Остальные порты сохранили свои позиции в зоне недооценки. Средние недельные уровни MDI сократились на 7 пунктов в Роттердаме, на 18 пунктов в Сингапуре и на 17 пунктов в Фуджейре.
В сегменте MGO LS MDI Сингапура достиг 100-процентной корреляции между MBP и DBP. Остальные порты оставались в зоне недооценки. Значения MDI сократились на 18 пунктов в Роттердаме, на 20 пунктов в Фуджейре и на 10 пунктов в Хьюстоне. MDI Хьюстона приблизился к отметке 100-процентной корреляции MBP и DBP.
По итогам прошедшей недели баланс в структуре переоцененных/недооцененных портов сместился в сторону переоценки. MDI зарегистрировал переоценку сразу двух портов: Фуджайры и Хьюстона, в сегменте 380 HSFO и 100-процентную корреляцию одного порта (Сингапур) в сегменте MGO LS. Ожидается, что на следующей неделе тренд на постепенное смещение фокуса SS Spread в сторону переоценки может быть продолжен.
Согласно последним данным классификационного общества DNV, в третьем квартале текущего года зафиксировано снижение числа заказов на суда, способные использовать альтернативные виды топлива, после рекордного роста в первом полугодии. В августе новые заказы отсутствовали, а в сентябре активность оставалась на сравнительно низком уровне, что свидетельствует о заметном замедлении рынка судов на альтернативном топливе. По информации DNV, в сентябре было размещено 14 заказов на суда данного типа, из которых 12 приходились на газовозы СПГ и два — на газовозы для перевозки сжиженного нефтяного газа (СНГ). В целом, в период с января по сентябрь 2025 года было заказано 192 судна на альтернативном топливе, что на 48% меньше по сравнению с аналогичным периодом 2024 года. Указанная динамика отражает общее ослабление рынка нового судостроения, а также рост стоимости контрактов. Дополнительным сдерживающим фактором выступает неопределенность, связанная с реализацией Рамочной стратегии Международной морской организации (IMO) по достижению углеродной нейтральности, включая вопросы оценки жизненного цикла отдельных видов топлива. В результате многие судовладельцы занимают выжидательную позицию в отношении заключения новых контрактов. По итогам текущего года наибольшая доля заказов пришлась на суда с СПГ-топливом — 121 единица. Далее следуют 43 судна на метаноле, 19 газовозов для СНГ, пять аммиачных и четыре водородных судна. Контейнерный сегмент занимает ведущие позиции, обеспечив 63% всех новых заказов на суда с альтернативным топливом в 2025 году.
«Мы полагаем, что, несмотря на некоторое снижение индексов по итогам недели, в краткосрочной перспективе сохраняется вероятность перехода бункерных цен в фазу умеренной коррекции вверх», — заключают аналитики MABUX.