Еще совсем недавно уголь считался довольно-таки бесперспективным экспортным товаром: на Западе последовательно сворачивалась угольная генерация, а Китай семимильными шагами шел по пути «зеленой» энергетики. Нельзя сказать, что сейчас тренды развернулись на 180 градусов, однако ситуация на мировом рынке энергоносителей серьезно поменялась. Санкции против крупнейшей энергетической державы — России, вкупе с ближневосточным конфликтом создали уникальную ситуацию, в которой уголь, а не нефть и газ, а тем более ветер или солнце, оказался одним из наиболее надежных энергоносителей.
С другой стороны, кризис в отечественной угольной промышленности наглядно показал: торговать сырьем на внешних рынках, конечно, хорошо, но создавать прибавочную стоимость внутри страны на базе собственной сырьевой базы — еще лучше.
Вопросы будущего российской угольной отрасли и перспективы экспорта угля обсуждали участники рынка и эксперты в ходе V отраслевого форума Creon «Уголь 2026», состоявшегося в Москве.
Справочно
В сентябре 2026 года правительство России утвердило актуализированную программу развития угольной промышленности до 2050 года. Программа предусматривает рост объема добычи угля к 2050 году до 662 млн тонн, развитие углехимии и внутреннего рынка потребления угля, локализацию производства соответствующего оборудования.
Как рассказал в ходе форума руководитель департамента аналитики по сегменту в области угольной и торфяной промышленности РЭА Минэнерго России Алексей Рогожин, в последние годы наблюдается устойчивая тенденция смещения добычи угля на восток страны. Так, доля Дальневосточного федерального округа в период с 2020 по 2025 год в производстве угля возросла с 19,6% до 23,4%, Красноярского края — с 8,7% до 11,3%, Восточно-Сибирского региона — с 18,6% до 21,1%. Рост добычи наблюдался и в Якутии. А вот доля Кузбасса упала за это же время с 54,9% до 43,9%.
Соответственно выросла и доля восточного направления экспорта: с 53% в 2020 году до 78% в 2025 году.
По словам Алексея Рогожина, в целом угольная отрасль убыточна уже на протяжении трех лет. Как видно из вышеприведенных цифр, особенно сильно страдает Кузбасс, расположенный вдали от экспортных портов.
Руководитель департамента аналитики по сегменту в области угольной и торфяной промышленности РЭА Минэнерго России Алексей Рогожин:
— Перспективным с точки зрения развития угольной промышленности нам видится создание центров потребления угля непосредственно в местах добычи. То есть это создание металлургических и углехимических комплексов... Приоритет должен быть не на поставку сырья, а на поставку товаров с высокой добавленной стоимостью. Данный подход, пожалуй, сможет обеспечить постоянный спрос на уголь и угольную продукцию на внутреннем рынке, сделав отрасль менее зависимой от колебания спроса и цен на внешнем рынке.
Заместитель генерального директора ИПЕМ Александр Григорьев согласился с необходимостью переориентации угля на внутренний рынок, однако указал на то, что развитие углехимии в России будет иметь ограниченный характер в связи с конкуренцией со стороны газо- и нефтехимии. По мнению эксперта, увеличить потребление угля внутри страны можно было бы в первую очередь за счет развития угольной энергетики — строительства угольных ТЭС, прежде всего в Сибири и на Дальнем Востоке.
Идея развития внутреннего рынка потребления угля предусмотрена в актуализированной программе развития угольной промышленности России до 2050 года и не вызывает возражений в экспертном сообществе. Тем не менее угольный экспорт хоронить также рано, поскольку геополитические события последних месяцев, такие как перекрытие Ормузского пролива и удары по предприятиям нефтегазовой промышленности, показали, что нефти и газу необходимо иметь надежную альтернативу, каковой и является уголь. Тем более что сейчас семимильными шагами развиваются дата-центры (что связано с технологиями цифровизации и искусственного интеллекта) — а им нужно очень много электроэнергии, на что обратил внимание управляющий директор «Металитика Консалтинг» Айрат Халиков. Он сослался на прогнозы четырехкратного роста потребления энергии дата-центрами Китая к 2030 году по отношению к 2025 году. Кроме того, в Китае продолжается ввод тепловых электростанций, причем 90% из них — угольные.
Управляющий директор «Металитика Консалтинг» Айрат Халиков:

— Я вижу поворот к углю, потому что он надежный по сравнению со всем: ветром, газом. Так, запасы газа в Европе на минимуме за последние 15 лет, и в мире начался новый раунд борьбы за энергобезопасность. Кризис угольной отрасли — это чисто российская история, связанная с опережающим ростом стоимости железнодорожной логистики и с тем, что российский уголь теперь просто покупает меньше стран.
На логистические сложности указал и президент Национального исследовательского центра перевозок и инфраструктуры Павел Иванкин. По его мнению, в настоящее время существует тарифная дискриминация кузбасского угля, выразившаяся в отмене скидки за дальность перевозки, а также неконкурентной политике морских отгрузочных терминалов. По этой причине из Кузбасса не смогли вывезти уже порядка 40 млн тонн угля, подсчитал эксперт.
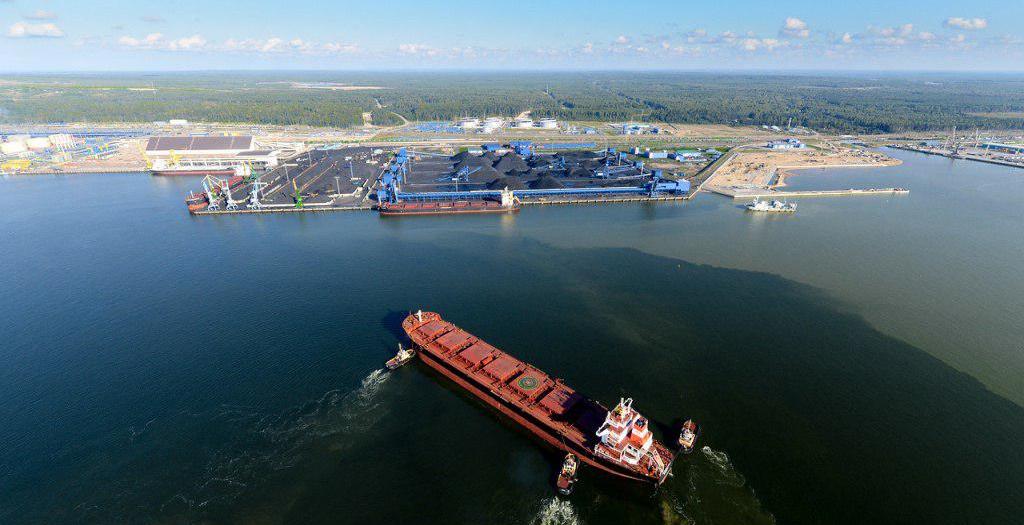
При этом, как сообщил Александр Рогожин, угольные терминалы в портах имеют значительный профицит мощностей, достигающий 73% в Азово-Черноморском бассейне.
Отметим, что с точки зрения железной дороги уголь является относительно низкодоходным грузом. К тому же существует и внутренняя конкуренция между грузами за железнодорожные мощности: например, перевозка контейнеров в полувагонах с Дальнего Востока вызывает озабоченность у контейнерных операторов, так как создает дисбаланс экспортно-импортного грузопотока и проблему вывоза порожняка.
Как коротко подытожил логистическую дискуссию начальник управления стратегии и аналитики «Сибкор» (бывший СУЭК) Игорь Куротченко: «На восток — сколько проедем, на запад — сколько позволит экономика».
Таким образом, долгосрочные перспективы угольной промышленности России представляются в виде некоего баланса между внутренним и внешним рынками. При этом на внутренний рынок будет идти преимущественно уголь из регионов, удаленных от экспортных портов (особенно дальневосточных), таких как Кузбасс. Для этого, однако, еще предстоит создать соответствующие мощности в сфере угольной энергетики и углехимии. А на экспорт будет направляться преимущественно уголь, добываемый в восточной (азиатской) части России.
Главный вывод в том, что угольная отрасль жива, и при правильном долгосрочном планировании будет оставаться востребованной.